

15 jours verts, un jour rouge : comment le drawdown journalier met fin aux comptes de prop firm crypto
Réponse courte : le drawdown journalier (limite de perte journalière) est la perte maximale qu'un compte de prop firm peut subir en une journée de trading, trades clôturés et positions ouvertes compris. Chez Binam, il vaut 4 % du solde initial sur le challenge 1-Step (en une étape) et 5 % sur le 2-Step (en deux étapes), mesurés à partir du solde en début de journée. Comme le plancher journalier monte avec votre solde alors que celui de la perte maximale reste fixe, un compte rentable prend généralement fin sur une seule mauvaise journée. Dans notre simulation d'un trader qui risque 1 % sur quatre trades par jour, 85 % des comptes financés qui ont atteint la limite journalière étaient en profit le matin de cette journée.
Qu'est-ce que le drawdown journalier dans une prop firm crypto ?
Le drawdown journalier plafonne ce que le compte peut perdre entre deux réinitialisations de la journée de trading. Si vos pertes du jour, perte latente des positions ouvertes comprise, atteignent ce plafond, la règle est enfreinte. Dans la plupart des sociétés, le challenge ou le compte financé s'arrête alors immédiatement, sans avertissement.
La règle de Binam dit : « La perte totale maximale autorisée sur une journée de trading, trades clôturés et perte latente des positions ouvertes compris. Elle est calculée à partir du solde du compte au début de la journée de trading » (règles Binam, 5.3, vérifiées le 10 novembre 2026). Le montant de la limite est une part fixe du solde initial (FAQ Binam) :
| Challenge Binam | Drawdown journalier | Perte maximale | Risque par trade |
|---|---|---|---|
| 1-Step | 4 % du solde initial | 6 % du solde initial | jusqu'à 3 % |
| 2-Step (les deux phases) | 5 % du solde initial | 10 % du solde initial | jusqu'à 3 % |
Le plancher du jour se calcule donc en une ligne :
Plancher journalier = solde en début de journée − (limite journalière en % × solde initial)
Sur un compte 1-Step de 10 000 $ qui commence la journée à 10 000 $, le plancher est à 9 600 $. Si le compte commence la journée à 10 700 $, le plancher est à 10 300 $. La limite reste de 400 $ en dollars ; seul son niveau se déplace. Le plancher de perte maximale, lui, ne bouge jamais : il reste à 9 400 $, 6 % sous le solde initial.
Pourquoi un seul jour rouge peut-il clôturer un compte après 15 jours verts ?
Parce que le plancher journalier suit votre solde à la hausse, alors que le plancher de perte maximale reste en arrière. Après une bonne série, la perte maximale est loin, et le plancher journalier se trouve chaque matin 400 $ sous votre solde. La seule règle qui puisse encore clôturer le compte en une séance est la règle journalière.
Le graphique ci-dessous montre un compte financé 1-Step simulé de 10 000 $. Le trader gagne la moitié de ses trades, un gain vaut 1,5 fois la perte, il risque 1 % par trade et prend 4 trades par jour. Ce n'est pas un trader réel : c'est l'une des 10 000 trajectoires que nous avons simulées.
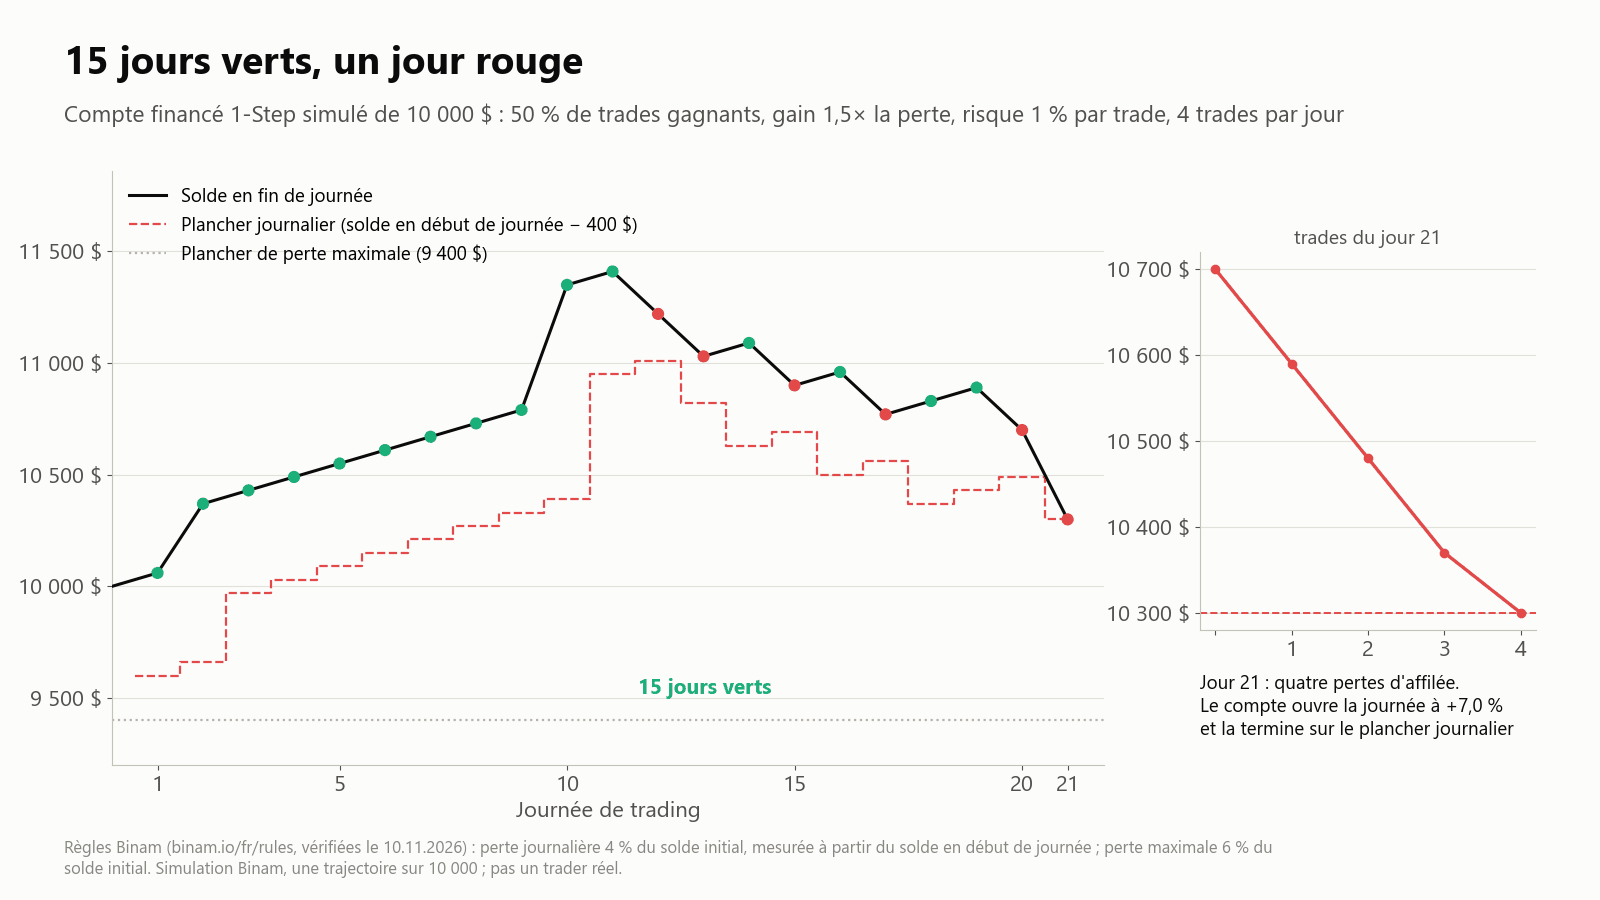
Le matin du jour 21, le compte est en hausse de 7 %. Voici cette journée :
| Trade | Solde avant | Perte, coûts compris | Solde après | Marge avant le plancher de 10 300 $ |
|---|---|---|---|---|
| 1 | 10 700 $ | −110 $ | 10 590 $ | 290 $ |
| 2 | 10 590 $ | −110 $ | 10 480 $ | 180 $ |
| 3 | 10 480 $ | −110 $ | 10 370 $ | 70 $ |
| 4 | 10 370 $ | stop à −110 $ jamais atteint | 10 300 $ | 0 $, règle enfreinte |
Le quatrième trade n'a même pas besoin de toucher son stop. La perte latente atteint le plancher avant lui, et cela suffit.
Sur 10 000 simulations de ce trader sur un compte financé pendant 60 jours de trading, 91,5 % des comptes ont été clôturés par la limite journalière et 6,4 % par la perte maximale. Dans 85,5 % des clôtures par la limite journalière, le compte était en profit au début de la journée fatale, de 9,2 % en médiane. Un quart d'entre eux avaient connu 15 jours verts ou plus auparavant. Le plan rendait cette issue presque certaine : 4 trades de 1,1 % chacun peuvent cumuler 4,4 %, et une journée de quatre pertes d'affilée survient environ une fois tous les 16 jours avec 50 % de trades gagnants.
Combien de trades perdants une journée peut-elle encaisser ?
Divisez la limite journalière par ce que coûte réellement un trade perdant. Avec une limite de 4 % et un risque de 1 %, plus environ 10 % de frais et de slippage, une perte coûte 1,1 % : la journée survit à trois pertes et s'arrête à la quatrième. Tout plan qui autorise plus de trades que cela contient déjà sa journée fatale.
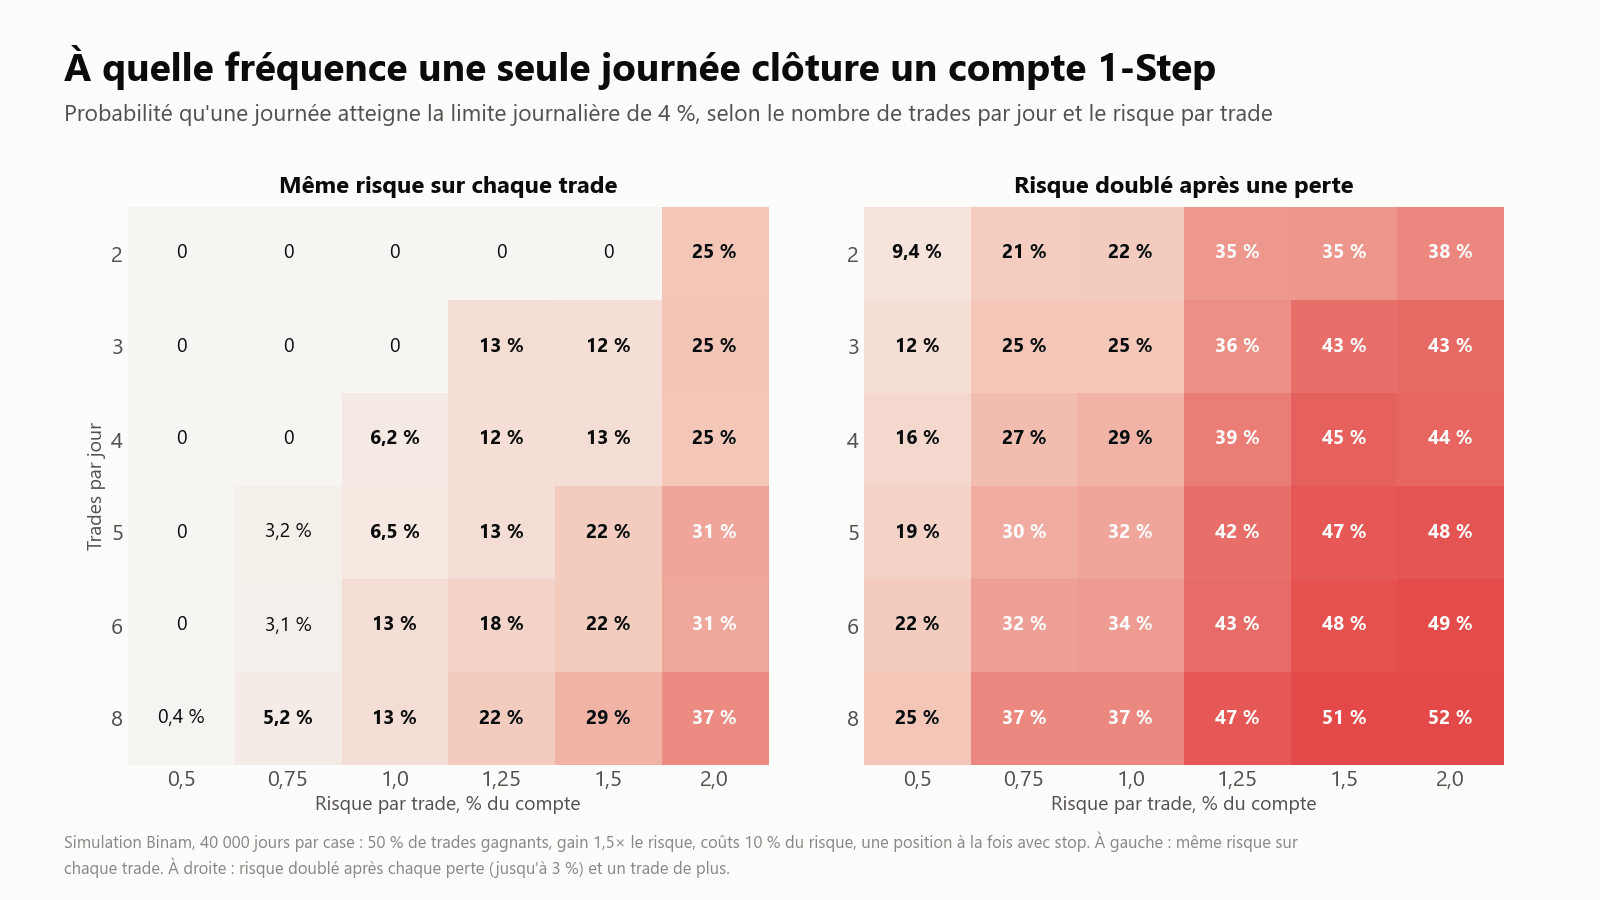
Le panneau de gauche garde le même risque toute la journée. Tant que le nombre de trades × la perte par trade reste sous 4 %, la probabilité est nulle : 4 trades à 0,75 % ne peuvent jamais enfreindre la règle. Un cran au-delà de cette ligne, avec 4 trades à 1 %, la probabilité passe à 6,2 % par jour.
Le panneau de droite montre le même trader quand il double sa taille après chaque perte, jusqu'au plafond Binam de 3 %, et ajoute un trade pour se refaire. Avec seulement 0,5 % de risque au départ et 4 trades prévus, 16 % des journées clôturent le compte. À 1 %, c'est 29 %. C'est le schéma que des chercheurs ont observé chez des traders professionnels de futures : les teneurs de marché du Chicago Board of Trade en perte le matin étaient environ 16 % plus susceptibles de prendre un risque supérieur à la moyenne l'après-midi (Coval et Shumway, 2005, Journal of Finance).
Une particularité de Binam change le calcul. Une seule position ne peut pas perdre plus de 3 % du solde initial ; si sa perte atteint 3 %, le challenge échoue (règle 5.1). Un trade ne peut donc pas consommer à lui seul toute la journée de 4 %. Chez Binam, un échec sur la limite journalière vient presque toujours de deux trades perdants ou plus dans la même journée.
À quoi ressemble une journée à 4 % sur BTC, ETH et SOL ?
Tout dépend du levier : 4 % du compte correspondent à une variation de prix de 4 % en x1, de 1,33 % en x3, de 0,8 % en x5 et de 0,4 % en x10. Nous avons mesuré à quelle fréquence le marché est allé aussi loin contre une position ouverte à 00:00 UTC, sur 738 jours de contrats perpétuels Binance.
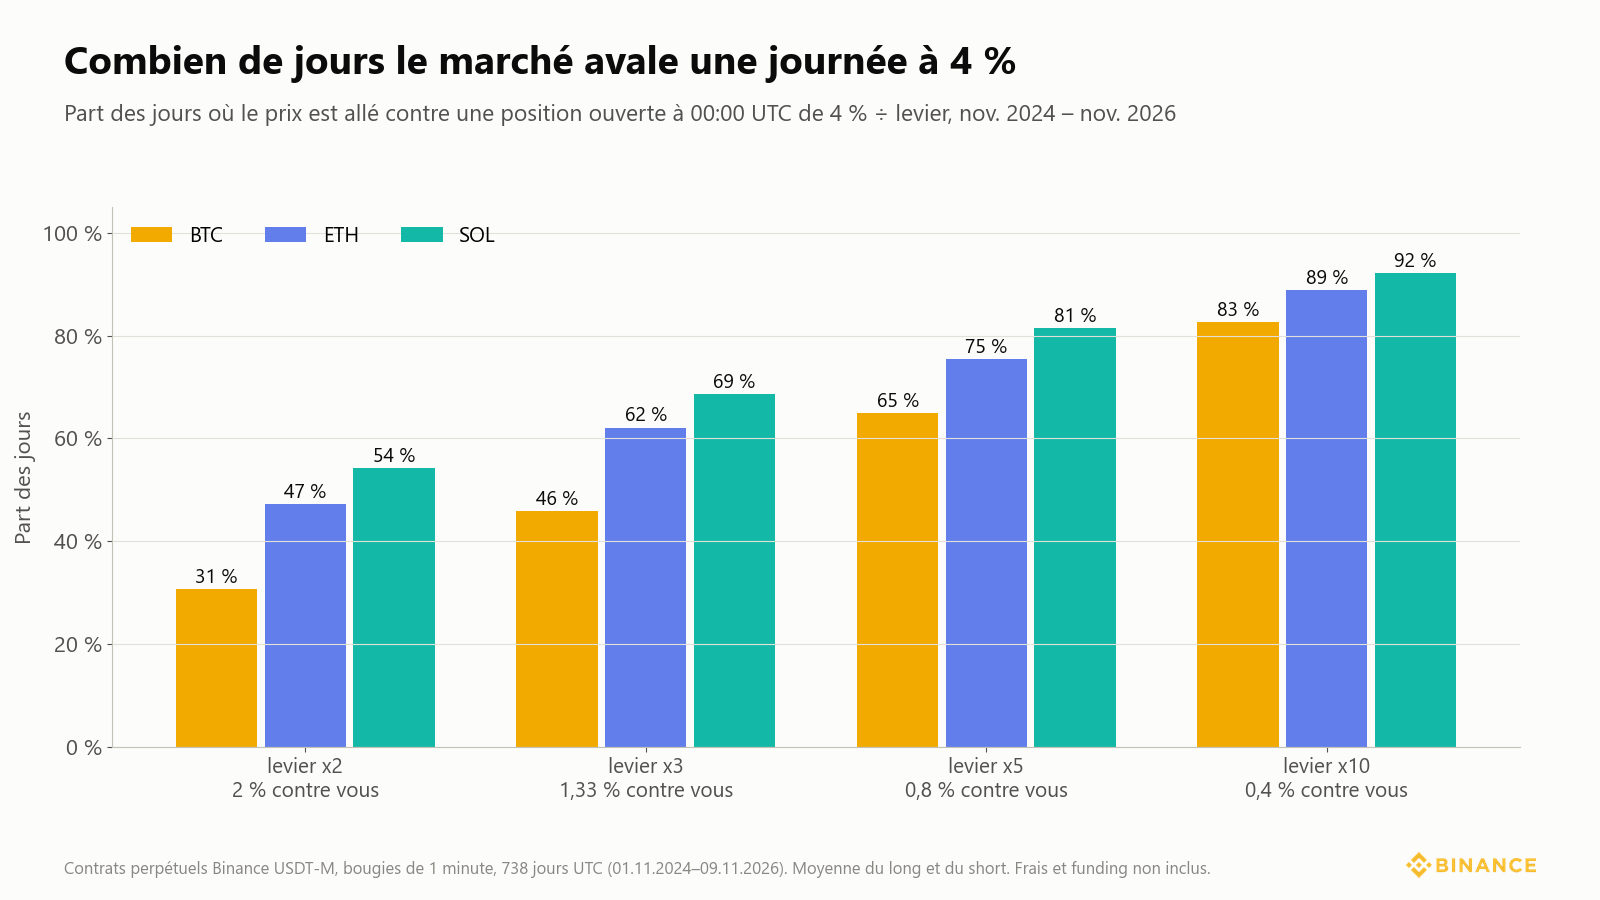
En x3, BTC est allé de 1,33 % contre une position ouverte au début de la journée UTC dans 46 % des jours, ETH dans 62 % et SOL dans 69 %. En x5, les chiffres sont de 65 %, 75 % et 81 %. Il s'agit de variations à n'importe quel moment de la journée, pas de cours de clôture. Une position qui aurait fini la journée à l'équilibre consomme quand même la marge si elle plonge d'abord, car le drawdown journalier compte les pertes latentes.
La journée type est plus agitée que beaucoup de traders ne le pensent. De novembre 2024 à novembre 2026, l'amplitude médiane haut-bas d'une journée UTC a été de 2,98 % pour BTC, 4,62 % pour ETH et 5,40 % pour SOL. Elle a atteint 5 % ou plus sur 17,5 % des jours pour BTC, 42,7 % pour ETH et 55,3 % pour SOL.
La limite journalière arrive toujours avant la liquidation par l'exchange. En x10, le prix de liquidation est à environ 9,5 % (comment se calcule le prix de liquidation), alors que 4 % du compte disparaissent après une variation de 0,4 %. Sur un compte de prop firm, c'est le plancher journalier qu'il faut surveiller.
Un exemple récent : le 5 novembre 2026, BTC a ouvert la journée UTC à 80 466 $ et est descendu jusqu'à 6,6 % sous ce niveau. Un long ouvert à l'ouverture avec un levier x5 aurait perdu 4 % du compte à 12:39 UTC, et en x3 à 14:14 UTC. La veille, le mouvement était inverse : un short x5 ouvert à l'ouverture avait perdu 4 % dès 05:50 UTC.
Quand le drawdown journalier se réinitialise-t-il sur un marché ouvert 24h/24 et 7j/7 ?
Il n'y a pas d'horloge commune. Chaque société choisit son heure de réinitialisation, et sur un marché qui ne ferme jamais, ce choix décide quelles heures appartiennent à la même « journée ». Chez Binam, la journée de trading commence à 00:00 UTC, et le drawdown journalier se mesure à partir du solde à cet instant.
Voici comment six autres prop firms crypto la fixent, d'après leurs propres pages de règles consultées le 10 novembre 2026 :
| Société | Limite journalière | Limite calculée sur | Journée mesurée depuis | Heure de réinitialisation | Pertes latentes et frais |
|---|---|---|---|---|---|
| HyroTrader | 4 % One-Step, 5 % Two-Step, 3 % Core et Instant | solde initial | equity à 00:00 UTC | 00:00 UTC | P&L latent et frais comptés |
| Kraken Prop | 3 % | solde à 00:30 UTC | solde à 00:30 UTC | 00:30 UTC | pertes latentes, commissions et frais de financement de marge comptés |
| Crypto Fund Trader | 4 % 1-Phase, 5 % 2-Phase | non précisé | solde à 00:05 UTC | 00:05 UTC | violations mesurées sur l'equity |
| Bitfunded | 4 % 1-Step, 5 % 2-Step, 3 % 1-Step Express | « solde de départ » | début de journée | 00:00 UTC+8 (16:00 UTC) | perte réalisée plus perte latente |
| FTMO | 3 % 1-Step, 5 % 2-Step | capital initial | solde à 00:00 CE(S)T | 23:00 UTC en hiver, 22:00 UTC en été | equity avec P/L ouvert, swaps, commissions |
| FundedNext CFD | 5 % Stellar 2-Step | solde initial | début de journée, heure du serveur | 00:00 GMT+2/+3 (22:00 ou 21:00 UTC) | positions ouvertes, swaps, commissions et frais comptés |
Deux éléments de ce tableau comptent davantage que le pourcentage.
Sur quoi la limite est calculée. Chez Binam, HyroTrader, FTMO et FundedNext, la limite est une part du solde initial : son montant en dollars ne grandit jamais. Chez Kraken Prop, elle vaut 3 % du solde au moment de la réinitialisation, donc après des jours verts elle grandit un peu : l'exemple de Kraken donne un plancher de 9 700 $ pour un compte de 10 000 $.
Les positions gardées pendant la réinitialisation. Toutes les sociétés du tableau testent la limite sur l'equity : une perte latente conservée au-delà de la réinitialisation compte donc entièrement dans la nouvelle journée. FundedNext donne un exemple : une perte latente de 6 000 $ gardée après minuit enfreint une limite de 5 000 $ le jour suivant. Si vous gardez des positions la nuit, ce que Binam autorise (règle 5.7), dimensionnez-les pour que la perte ouverte plus les trades du lendemain tiennent dans la limite d'une seule journée.
Si votre société réinitialise à 00:00 UTC, la nouvelle journée commence à ces heures locales :
| Ville | Hiver (de novembre à mars) | Été |
|---|---|---|
| New York | 19:00 la veille au soir | 20:00 la veille au soir |
| Londres | 00:00 | 01:00 |
| Dubaï | 04:00 | 04:00 |
| Mumbai | 05:30 | 05:30 |
| Singapour | 08:00 | 08:00 |
Quand ont lieu les plus gros mouvements de la crypto ?
Pendant les heures américaines. En semaine, l'amplitude moyenne sur une heure de BTC culmine dans l'heure de 14:00 UTC, à environ 1,25 %, plus du double des heures les plus calmes de la matinée européenne. Dans nos données, l'heure la plus agitée de la journée s'est située entre 13:00 et 16:00 UTC dans 39 % des jours.
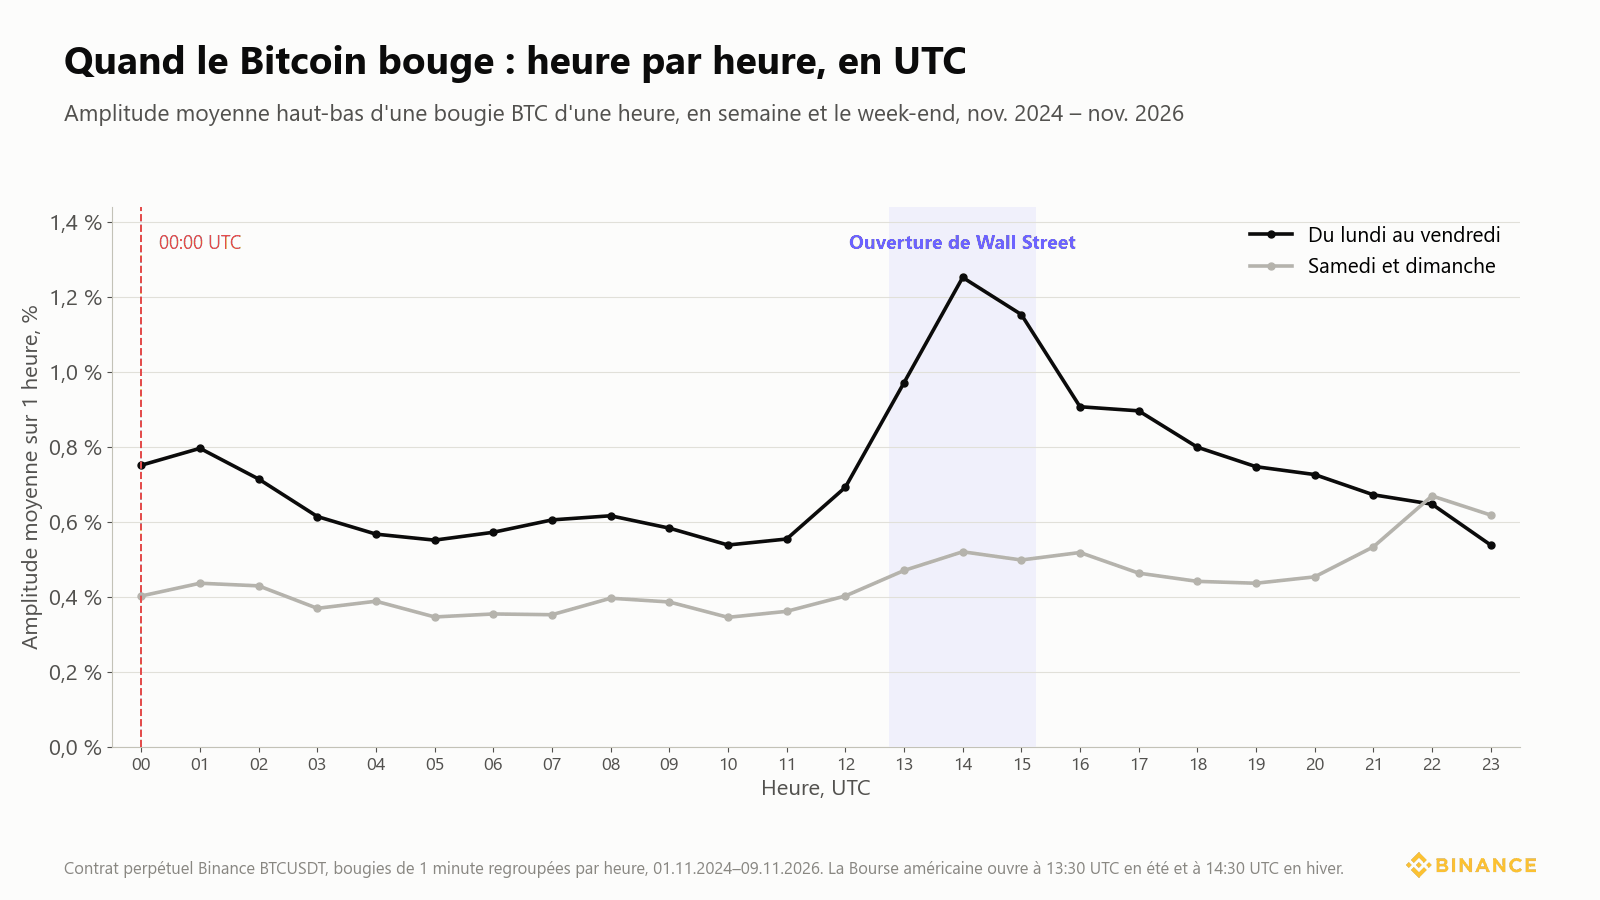
La Bourse américaine ouvre à 14:30 UTC en hiver et à 13:30 UTC en été, et les statistiques économiques américaines sont publiées une heure plus tôt. Les communiqués de la Fed arrivent plus tard, à 19:00 UTC en hiver : une étude de 2026 a montré que la variation horaire moyenne de BTC passait de 0,66 % dans l'heure précédant un communiqué du FOMC à 1,25 % dans l'heure de sa publication (Finance Research Letters, 2026). Avec une réinitialisation à 00:00 UTC, tout cela tombe dans la seconde moitié de la journée de trading. Un trader qui perd pendant la séance asiatique ou européenne aborde les heures les plus agitées déjà dans le rouge.
Les week-ends sont plus calmes, mais pas inactifs. L'amplitude quotidienne médiane de BTC a été de 1,84 % le samedi et le dimanche, contre 3,42 % en semaine, et seuls 5,7 % des jours de week-end ont connu une amplitude de 5 % ou plus. L'exception est le dimanche soir : l'heure de 22:00 UTC le dimanche affiche une amplitude moyenne de 0,98 %, près de trois fois celle de la même heure le samedi, au moment où la semaine de trading reprend. Nous n'avons trouvé aucune prop firm crypto qui suspende la limite journalière le week-end.
Les grosses journées arrivent en série. Après une journée BTC dans les 10 % les plus amples (5,94 % ou plus), le lendemain faisait aussi partie des 10 % les plus amples dans 29,7 % des cas, contre 7,8 % après une journée normale. ETH et SOL montrent le même schéma. Après une journée agitée, le lendemain mérite une taille plus petite.
Les frais et le funding comptent-ils dans la perte journalière ?
Oui, dans la plupart des sociétés : la limite est testée sur l'equity, et les frais réduisent l'equity. Kraken Prop, HyroTrader, FTMO et FundedNext le disent explicitement, et Kraken compte aussi les frais de financement de marge prélevés sur les positions ouvertes.
Chez Binam, le challenge se déroule sur un compte démo avec les vraies commissions de l'exchange : les commissions font donc partie du résultat de chaque trade. Le funding n'est pas prélevé sur les comptes de challenge. Sur un compte de 10 000 $ avec un levier x5, un aller-retour avec 0,05 % de frais taker de chaque côté coûte environ 50 $, soit un huitième d'une journée à 4 %. Dix trades de ce type prennent 500 $ avant même que le marché bouge. Si vous tradez souvent, intégrez les frais à la perte par trade, comme nous l'avons fait plus haut. Pour comprendre comment fonctionne le funding sur les contrats perpétuels, consultez notre guide du taux de funding.
Comment éviter qu'un seul jour rouge clôture le compte ?
Fixez votre propre stop journalier bien au-dessus du plancher de la société et dimensionnez chaque trade à partir de lui. Dans notre simulation, le même trader, quand il s'arrêtait pour la journée à −2 % et n'ouvrait jamais un trade dont le stop pouvait atteindre le plancher, n'a jamais touché la limite journalière. Le taux de réussite du challenge 1-Step est passé de 51 % à 75 %, et sur le compte financé, 73 % tradaient encore après 60 jours, contre 2 %.
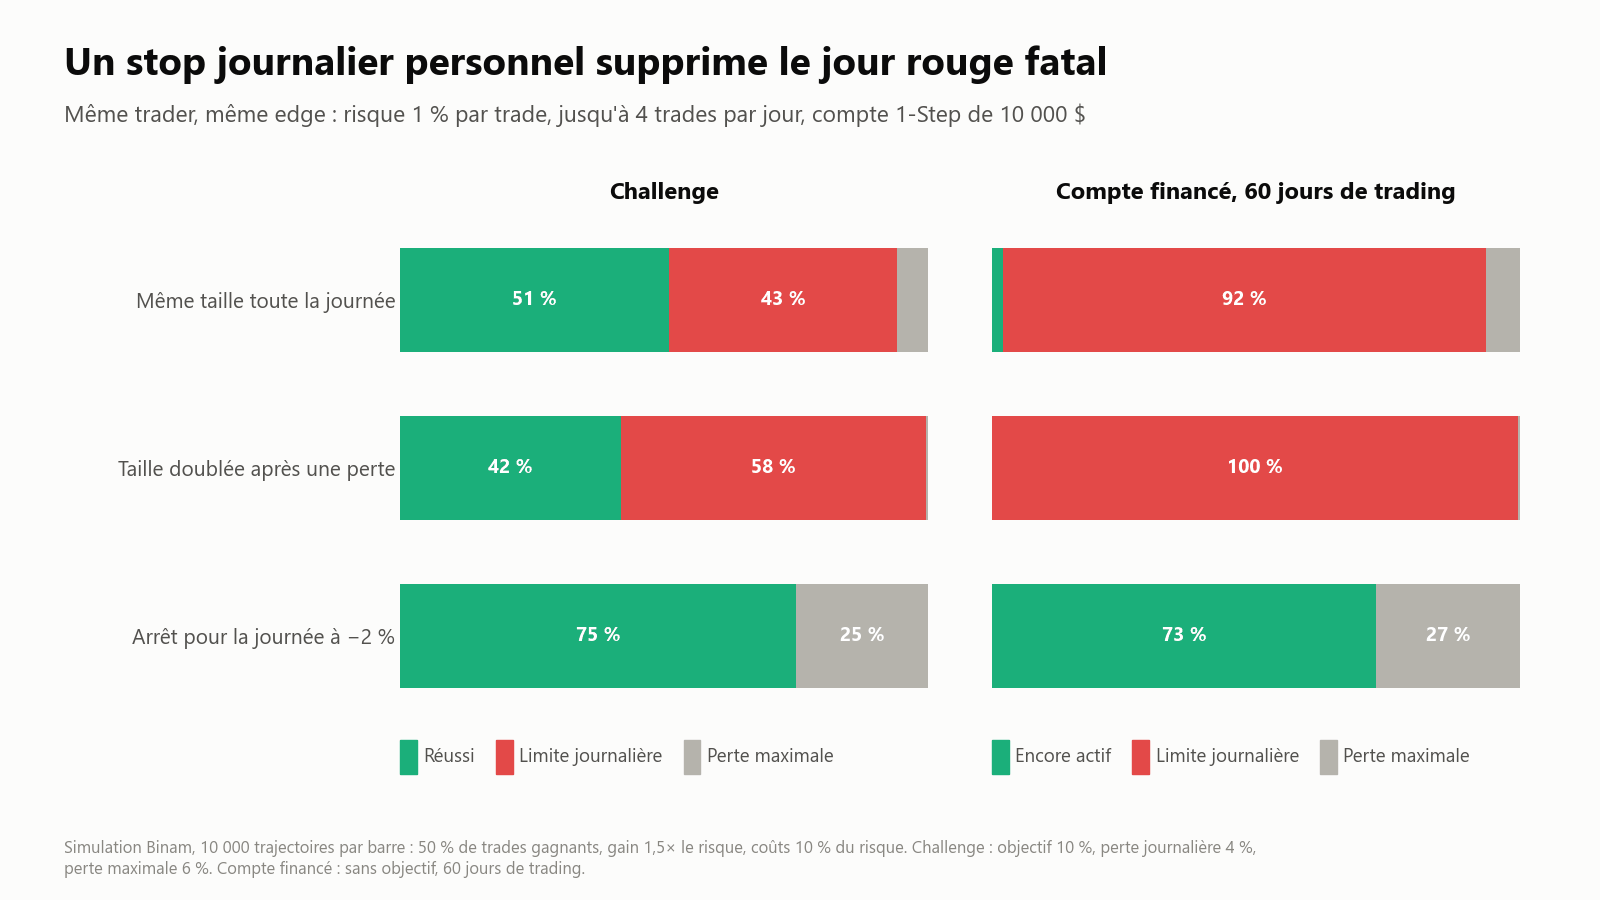
Un stop personnel n'augmente pas l'edge. Avec lui, une plus grande part des échecs restants vient de la perte maximale (25 % des trajectoires en challenge). Il transforme une journée fatale en un drawdown plus lent, que vous pouvez voir venir et arrêter.
Une checklist tirée des règles et des données :
- Notez le plancher chaque matin. Solde en début de journée moins la limite en dollars. Sur un compte 1-Step de 10 000 $, c'est 400 $ sous votre solde d'ouverture.
- Fixez un stop personnel à environ la moitié de la limite. −2 % pour une journée à 4 %, −2,5 % pour une journée à 5 %. Une fois ce stop atteint, la journée est terminée.
- Comptez vos trades perdants avant le premier trade. Stop personnel ÷ (risque + coûts). Avec 1 % de risque et 0,1 % de coûts, deux pertes vous amènent au stop. Réduisez la taille si vous prévoyez plus de trades.
- N'augmentez pas la taille après une perte. Dans notre simulation, doubler après une perte a transformé un plan sans aucune chance de journée fatale (4 trades à 0,5 %) en un plan qui enfreignait la limite dans 16 % des journées.
- Vérifiez la marge restante avant chaque nouveau trade. Si le stop du trade suivant peut atteindre le plancher, passez votre tour.
- Réduisez la taille à l'ouverture américaine et après une journée agitée. La plage de 13:00 à 16:00 UTC contient l'heure la plus agitée la plupart des jours, et les grosses journées ont tendance à se suivre.
- Clôturez ou réduisez les positions avant la réinitialisation si elles devaient commencer la nouvelle journée en forte perte. La perte ouverte compte dans la journée du lendemain.
- Si vous utilisez un bot, codez-y le plancher. Binam autorise les bots (règle 5.9), mais les règles s'appliquent à eux intégralement. Notre test d'agents IA face aux règles de prop firm montre ce qui se passe sans couche de gestion du risque.
Quelles preuves avons-nous que les stops journaliers aident ? Moins que pour le problème lui-même. Nous n'avons trouvé aucune étude publiée qui compare des traders avec et sans limite journalière dans une vraie salle de marché. La théorie dit qu'une règle de stop réduit le rendement espéré quand les prix évoluent au hasard et qu'elle aide quand les pertes ont tendance à se prolonger (Kaminski et Lo, 2014), comme c'est le cas après les journées agitées en crypto. Sur l'ampleur du problème, un éditeur de plateformes pour prop firms indique que 54,2 % des comptes en échec dans ses données ont enfreint la limite de perte journalière (PropSim, semaine du 9 novembre 2026) ; il ne précise pas combien de comptes ni de sociétés cela couvre.
Questions fréquentes
Quand le drawdown journalier se réinitialise-t-il dans une prop firm crypto ?
À une heure fixe choisie par la société. Chez Binam, la journée de trading commence à 00:00 UTC. Parmi les autres sociétés crypto, HyroTrader réinitialise à 00:00 UTC, Crypto Fund Trader à 00:05 UTC, Kraken Prop à 00:30 UTC et Bitfunded à 00:00 UTC+8, soit 16:00 UTC. Vérifiez les règles de votre société et convertissez l'heure dans votre fuseau horaire.
La limite de perte journalière se calcule-t-elle sur le solde ou sur l'equity ?
La journée est mesurée à partir d'un relevé du solde ou de l'equity pris à la réinitialisation, et la perte est testée sur l'equity : les positions ouvertes comptent donc. Chez Binam, le point de départ est le solde au début de la journée de trading, et la perte latente des positions ouvertes compte dans la limite.
Les positions ouvertes comptent-elles dans le drawdown journalier ?
Oui. Si la perte latente des trades ouverts plus les pertes clôturées de la journée atteignent la limite, la règle est enfreinte, même si le prix revient une minute plus tard. Une position gardée pendant la réinitialisation fait entrer sa perte ouverte dans la nouvelle journée.
La limite journalière s'applique-t-elle le week-end ?
Oui. La crypto se négocie tous les jours, et les prop firms crypto font aussi tourner le compteur journalier le samedi et le dimanche. Binam permet de garder des positions la nuit et le week-end, et les positions ouvertes comptent toujours dans le drawdown journalier.
Drawdown journalier ou drawdown maximal : lequel clôture le plus de comptes ?
Le drawdown maximal est un plancher fixe sous le solde initial (6 % sur le 1-Step de Binam). Le drawdown journalier repart chaque jour de votre solde du moment. Dès qu'un compte est en profit, le plancher journalier est bien plus proche que le plancher de perte maximale : la règle journalière clôture donc davantage de comptes rentables. Dans notre simulation de compte financé, avec un trader qui prend 4 trades par jour à 1 % de risque, elle a clôturé 91,5 % des comptes en 60 jours de trading, contre 6,4 % pour la perte maximale.
Combien risquer par trade avec une limite journalière de 4 % ?
Assez peu pour que le nombre de trades perdants que vous prévoyez, coûts compris, reste sous environ la moitié de la limite. Avec un stop personnel à 2 % et 0,1 % de coûts par trade, cela donne environ 1 % par trade pour deux pertes ou 0,6 % pour trois. Le plafond de Binam est de 3 % par trade ; c'est en restant bien en dessous qu'on évite qu'une seule journée clôture le compte. Comment dimensionner une position présente la formule.
Comment avons-nous calculé ?
Données de marché. Bougies d'une minute des contrats perpétuels Binance USDT-M sur BTCUSDT, ETHUSDT et SOLUSDT, du 1er novembre 2024 au 9 novembre 2026 : 738 journées UTC complètes, issues de l'archive publique de données de Binance. « Contre une position ouverte à 00:00 UTC » désigne la plus forte variation entre le prix d'ouverture de la première minute de la journée UTC et le plus bas du jour (pour un long) ou le plus haut du jour (pour un short). Nous donnons la moyenne du long et du short. Les frais et le funding ne sont pas inclus. Les chiffres horaires sont l'amplitude haut-bas moyenne des bougies d'une heure.
Simulation. Les unités sont des pourcentages du solde initial. Chaque trade gagne avec une probabilité de 50 % ; un gain rapporte 1,5 fois le risque, une perte coûte le risque ; les coûts représentent 10 % du risque sur chaque trade. Une position à la fois, toujours avec un stop. Un trade perdant enfreint la règle journalière ou celle de perte maximale si le solde à son stop se trouve au niveau du plancher ou en dessous. Nous supposons que les trades gagnants ne touchent pas le plancher avant de gagner, ce qui avantage tous les scénarios de la même façon. Challenge : règles Binam 1-Step telles que publiées le 10 novembre 2026, 10 000 trajectoires par réglage. Compte financé : sans objectif, 60 jours de trading. Probabilités par jour : 40 000 journées simulées par case. Avec 45 % de trades gagnants au lieu de 50 %, le même trader réussit le challenge dans 28 % des cas avec une taille fixe et dans 45 % avec un stop personnel.
Les règles des concurrents proviennent des pages de chaque société au 10 novembre 2026 et peuvent changer.
Que faire maintenant ?
Avant votre prochaine séance, notez trois chiffres sur un post-it : le plancher du jour, votre stop personnel et le nombre de trades perdants qui vous y amènent. Si vous choisissez un format de challenge, comparez la journée à 4 % du 1-Step et la journée à 5 % du 2-Step dans les règles de Binam. Vos questions sur les règles sont les bienvenues dans le chat des traders sur Telegram.
Le trading comporte des risques. Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement.