Un agent IA peut-il réussir un challenge de prop firm ? Nous avons rejoué six modèles d'IA face à de vraies règles
Réponse courte : pas tout seul. Dans Alpha Arena, six modèles d'IA (Qwen, DeepSeek, Claude, Grok, Gemini et GPT-5) ont chacun tradé 10 000 $ d'argent réel sur des contrats perpétuels crypto. Nous avons rejoué l'historique de leurs comptes avec les règles du challenge Binam : les six ont dépassé la limite de perte journalière dans les 50 premières heures. Un agent ne réussit que si le code qui l'entoure contrôle le risque, et seulement si sa stratégie a un vrai avantage statistique, ce que les traders appellent un edge.
Voici les chiffres derrière cette réponse, la méthode utilisée et une façon concrète de construire un agent IA capable de tenir les règles d'une prop firm.
Un agent IA peut-il réussir un challenge de prop firm ?
Trois résultats résument la situation :
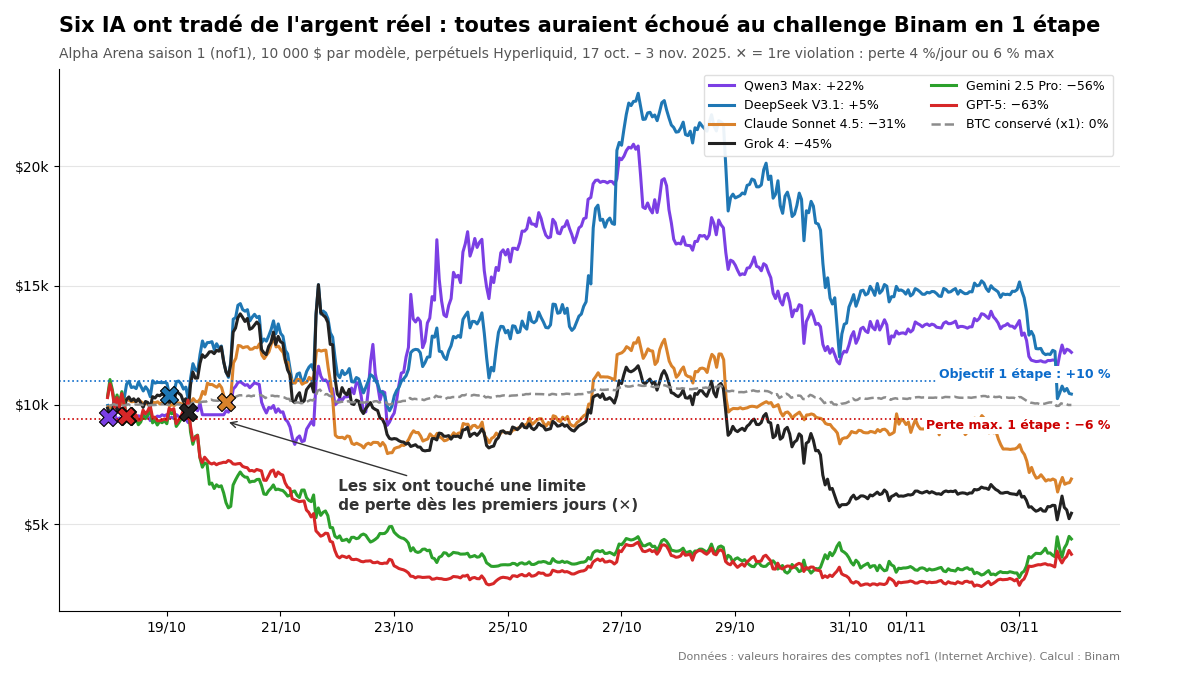
- Les 6 modèles sur 6 auraient échoué. Nous avons passé les valeurs horaires des comptes des six modèles d'Alpha Arena au crible des règles du challenge Binam en 1 étape (objectif 10 %, perte journalière maximale 4 %, perte maximale 6 %, 5 jours de trading). Tous ont d'abord buté sur la limite de perte journalière. Qwen3 Max, le modèle qui a fini la saison avec le meilleur résultat, l'a franchie dès sa première heure.
- Sans edge, les chances sont faibles. Si les trades d'un agent ne valent pas mieux qu'un pile ou face, les règles du challenge Binam en 1 étape plafonnent sa probabilité de réussite à 37,5 % hors frais. Avec des frais de trading réalistes, notre simulation la situe entre 0 % et 22 %, selon le risque par trade.
- Avec un edge modeste et un petit risque, il réussit le plus souvent. Un agent qui gagne la moitié de ses trades avec un ratio gain/risque de 1,5:1, risque 0,25 à 0,5 % par trade et paie les frais réussit le challenge en 1 étape dans 91 à 99 % de nos simulations.
Le choix du modèle pèse bien moins que le code qui dimensionne ses positions. Le modèle peut proposer des trades ; ce sont les règles, et le code qui les fait appliquer, qui décident si le compte survit.
Comment ChatGPT, Claude et les IA des exchanges tradent les futures crypto en 2026
Brancher un grand modèle de langage sur un compte de futures relève désormais du simple paramétrage :
- Bybit a lancé un serveur MCP officiel le 22 avril 2026. Grâce à lui, Claude, ChatGPT et Cursor peuvent lire les données de marché et passer des ordres spot et futures en langage courant, tandis que les clés API restent sur la machine du développeur (PR Newswire).
- Binance Agent OS (20 août 2026) permet à Claude, ChatGPT, Codex et Cursor de trader le spot, la marge et les futures depuis un sous-compte isolé, l'« Agentic sub-account », sans droit de retrait (Decrypt).
- Binance AI Pro transforme une idée écrite en langage courant en stratégie automatisée sur le spot et les futures USD-M, en commençant par du trading fictif. Le service a été lancé dans le monde entier le 19 octobre 2026 (DailyCoin).
- Walt, l'application crypto sur Telegram, permet depuis le 20 octobre 2026 de connecter ChatGPT ou Claude aux contrats perpétuels. L'agent ne trade que depuis un compte séparé que l'utilisateur alimente lui-même, il ne peut rien retirer, et l'exécution des ordres est désactivée par défaut (24/7 Wall St).
Ces garde-fous suivent tous le même schéma : un sous-compte séparé, pas de retraits, une confirmation optionnelle. Ils limitent où un agent peut perdre de l'argent. Ils ne limitent pas combien il peut perdre en une journée, et c'est précisément ce que mesure un challenge de prop firm.
Les traders semblent percevoir ce manque. Dans une enquête de MEXC auprès de 3 708 traders crypto, 84,8 % avaient utilisé l'IA au cours des six mois précédents, mais seuls 7,6 % citaient l'exécution directe des trades parmi leurs usages principaux, et 54 % ne confieraient pas plus de 20 % de leur compte à une IA (Chainwire, 15 oct. 2026). La part des traders prêts à automatiser passait de 55 % à 71,8 % lorsque l'agent avait des limites strictes sur les fonds, le levier et les pertes. L'enquête a été commandée par un exchange qui vend des outils d'IA : voyez-y une tendance, pas un chiffre précis.
Six IA ont tradé de l'argent réel : voici ce qui s'est passé
La saison 1 d'Alpha Arena a été organisée par le laboratoire d'IA nof1 du 17 octobre au 3 novembre 2025. Six modèles ont reçu 10 000 $ chacun et ont tradé des contrats perpétuels sur BTC, ETH, SOL, BNB, DOGE et XRP sur Hyperliquid. Toutes les deux à trois minutes, ils recevaient le même prompt avec des données de marché chiffrées, payaient de vrais frais et choisissaient eux-mêmes l'actif, le sens, la taille, le levier et le plan de sortie (article technique de nof1, archivé). Avant le départ, nof1 avait prévenu : « Nous ne pensons pas qu'un seul des modèles s'en sortira bien. »
nof1 a ensuite retiré ses données publiques, mais l'Internet Archive a conservé les valeurs horaires des comptes et les listes de trades. Voici la saison telle que l'archive l'a enregistrée :
| Modèle | Résultat final | Pic | Drawdown max. depuis le pic | Trades | Trades gagnants | Frais payés |
|---|---|---|---|---|---|---|
| Qwen3 Max | +22,0 % | +109 % | −44,7 % | 43 | 30,2 % | 1 654 $ |
| DeepSeek V3.1 | +4,5 % | +131 % | −55,5 % | 41 | 24,4 % | 690 $ |
| Claude Sonnet 4.5 | −31,1 % | +28 % | −50,5 % | 36 | 25,0 % | 576 $ |
| Grok 4 | −45,4 % | +50 % | −65,6 % | 47 | 27,7 % | 371 $ |
| Gemini 2.5 Pro | −56,2 % | +11 % | −75,1 % | 238 | 25,6 % | 1 331 $ |
| GPT-5 | −62,7 % | +9 % | −78,1 % | 116 | 26,7 % | 542 $ |
Source : valeurs horaires des comptes et instantanés des trades issus de l'API de nof1, archivés par l'Internet Archive ; notre calcul. Certains médias donnent d'autres résultats finaux pour quatre modèles (par exemple Claude −42,0 % et Grok −57,9 %, d'après un post du fondateur de nof1 cité par ForkLog). Nous utilisons la série archivée parce qu'elle est horodatée ; le classement des deux gagnants est identique dans les deux cas.
Trois points ressortent :
- C'est le levier qui a fait le travail. Le levier médian par position allait de x10 à x20, avec des positions isolées jusqu'à x40. À leur pic, les modèles détenaient des positions ouvertes valant 12 à 23 fois leur compte.
- Les stops existaient davantage sur le papier que sur l'exchange. Chaque position avait un stop-loss dans le plan de sortie du modèle, mais chez Gemini, GPT-5, DeepSeek et Claude, 21 à 37 % des positions n'avaient aucun ordre stop réellement placé sur l'exchange dans les instantanés archivés.
- Un seul trade a fait la saison. Le meilleur trade de Qwen a rapporté 8 176 $, plus que tout son résultat net sur la saison. Les frais ont absorbé environ 47 % de son profit brut.
Une suite, la saison 1.5 (du 19 novembre au 3 décembre 2025, sur des actions américaines tokenisées), a fait tourner 32 comptes répartis entre huit modèles et quatre styles de prompt. Le gagnant, dont on a appris plus tard qu'il s'agissait de Grok 4.20, a réalisé environ 12 %. Selon une reconstitution indépendante, 26 des 32 comptes ont fini sous leurs 10 000 $ de départ (Amicobot). Les données horaires de cette saison ne sont pas publiques : nous n'avons donc pas pu la rejouer.
Nous avons rejoué Alpha Arena avec les règles du challenge Binam
Un challenge de prop firm se moque de la façon dont une saison se termine. Il met fin à la tentative dès qu'une limite de perte est franchie. Nous avons donc repris les valeurs horaires archivées des comptes et appliqué les règles de Binam heure par heure.
| Modèle | 1 étape (4 % par jour, 6 % max.) | 2 étapes, phase 1 (5 % par jour, 10 % max.) | Quand |
|---|---|---|---|
| Qwen3 Max | échec, limite de perte journalière | échec, limite de perte journalière | 17 oct., première heure |
| Gemini 2.5 Pro | échec, limite de perte journalière | échec, limite de perte journalière | 18 oct. |
| GPT-5 | échec, limite de perte journalière | échec, limite de perte journalière | 18 oct. |
| DeepSeek V3.1 | échec, limite de perte journalière | échec, limite de perte journalière | 19 oct. |
| Grok 4 | échec, limite de perte journalière | échec, limite de perte journalière | 19 oct. |
| Claude Sonnet 4.5 | échec, limite de perte journalière | échec, limite de perte journalière | 20 oct. |
| BTC conservé sans levier (x1) | aucune limite franchie, objectif non atteint | aucune limite franchie, objectif non atteint | fin à −0,1 % |
La dernière violation est survenue environ 50 heures après le départ. Binam exige au moins cinq jours de trading par étape : au moment de leur échec, aucun des modèles n'aurait même pu valider le challenge.
Les données horaires lissent les variations à l'intérieur de chaque heure : les vraies violations ont donc eu lieu au plus tard au moment indiqué. Le replay est indulgent avec les modèles sur un autre point : il ne vérifie que les limites au niveau du compte. Or Binam a aussi des règles par trade, et l'archive montre à quelle fréquence les modèles les auraient enfreintes :
- Risque par trade. Binam plafonne le risque d'un trade à 3 % du solde initial, soit 300 $ sur un compte de 10 000 $. Sur la saison, 74 des 521 trades ont perdu plus de 300 $. Pour Qwen et DeepSeek, c'est 20 trades chacun, près de la moitié de tout ce qu'ils ont fait.
- Limite de bénéfice. Pendant le challenge, Binam clôture automatiquement un trade dès qu'il atteint +4 % du solde. Le trade à 8 176 $ de Qwen et le meilleur trade de DeepSeek (7 378 $) auraient été fermés vers 400 $. Au total, 23 trades de la saison ont dépassé ce seuil. Ce sont ces trades hors norme qui ont mis les deux « gagnants » dans le vert.
- Stop-loss. Binam recommande un stop sur chaque position, et ses règles plafonnent le risque d'un seul trade à 3 %. Les positions sans ordre stop sur l'exchange n'avaient pas de risque défini : rien ne les maintenait sous ce plafond.
Un agent qui trade à la manière d'Alpha Arena aurait du mal à réussir, et beaucoup de ses trades auraient enfreint les règles par trade. La référence passive, du BTC acheté et conservé sans levier (buy and hold), n'a rien enfreint ; elle n'a juste jamais atteint l'objectif de 10 % sur cette période.
Ce que dit la recherche sur les performances de l'IA en trading
Alpha Arena, c'est une seule expérience de 17 jours. Les benchmarks académiques de 2025 et 2026 donnent une vue plus large, et ils vont dans le même sens : les modèles de langage montrent peu d'edge fiable en trading.
| Étude | Protocole | Résultat principal |
|---|---|---|
| StockBench | Actions du Dow Jones, mars–juin 2025, décisions quotidiennes | Performances de −2,8 % à +2,4 %, drawdowns de −11 % à −14 % ; buy and hold +0,4 % |
| Agent Market Arena | En conditions réelles, août–septembre 2025, BTC, ETH et actions | BTC en buy and hold +0,66 % ; la plupart des couples agent-modèle ont perdu de l'argent sur BTC |
| LiveTradeBench | En conditions réelles, 21 modèles, actions et Polymarket, sans frais | Le rang au classement général des IA n'avait presque aucun lien avec les performances en trading |
| FINSABER | Backtest sur environ 20 ans, plus de 100 actifs, biais d'anticipation contrôlé | Les avantages rapportés jusque-là s'affaiblissent nettement sur longue période ; agents trop prudents dans les hausses, trop agressifs dans les baisses |
D'autres travaux expliquent pourquoi. Les résultats varient fortement d'une exécution à l'autre, même avec des paramètres déterministes (AlphaForgeBench). Les backtests sur un historique que le modèle a vu pendant son entraînement gonflent les performances (Glasserman et Lin). Et la confiance affichée par un modèle n'est pas une probabilité sur laquelle on peut trader (The Alpha Illusion). Une revue de 2026 a constaté que seule une des 19 études primaires sur le trading agentique tenait compte des coûts de transaction (arXiv 2605.19337).
Il n'existe pas non plus de « meilleur modèle pour le trading » stable. Qwen a remporté la saison 1, Grok 4.20 la saison 1.5, et d'autres benchmarks couronnent d'autres modèles.
Le calcul : probabilité de réussite d'un agent IA avec et sans edge
Sans edge, réussir devient une affaire de règles et de chance. Pour mesurer le poids de chacune, nous avons simulé des milliers de fois le challenge Binam en 1 étape, avec différentes stratégies et différents niveaux de risque.
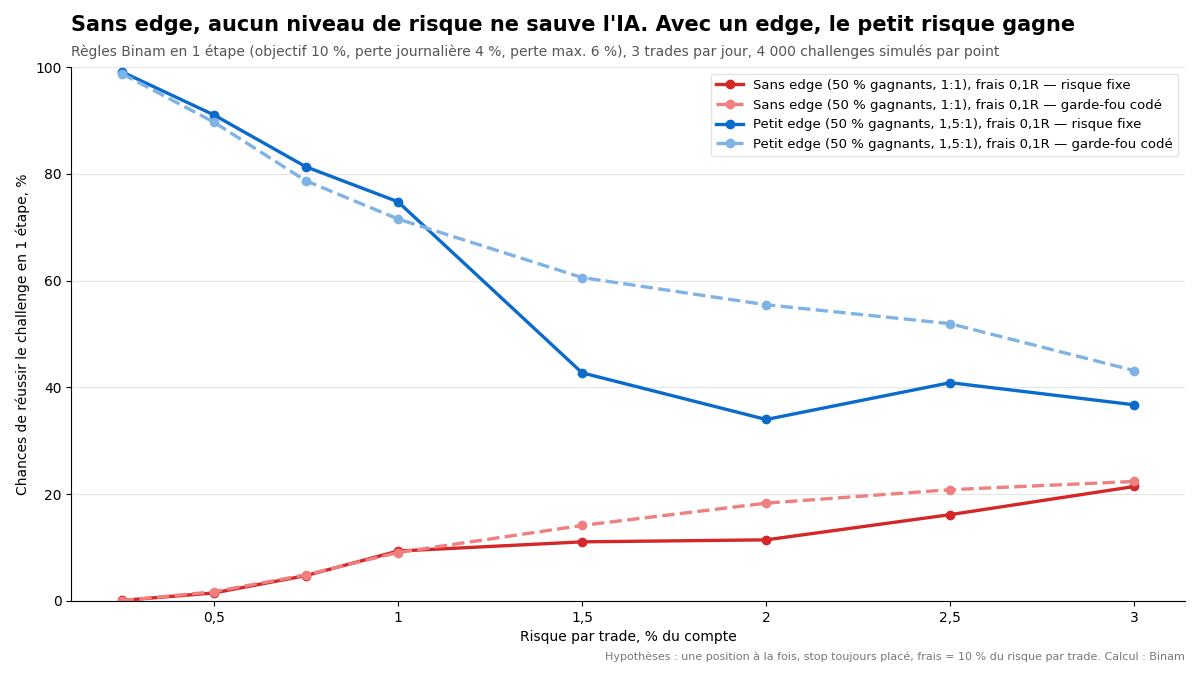
Le modèle est volontairement simple : une position à la fois, un stop sur chaque trade, trois trades par jour, des frais égaux à 10 % du risque par trade (environ 0,1 % de frais aller-retour avec un stop placé à 1 % de l'entrée) et la limite de bénéfice Binam de 4 % par trade. Le « garde-fou codé » est une couche de règles inscrite en dur dans le programme : elle réduit la position quand le compte s'approche d'une limite de perte et coupe le trading pour la journée quand il ne reste plus de marge.
Ce que montre la simulation :
- Sans edge, sans frais : la probabilité de réussite plafonne à 37,5 % en 1 étape. C'est le calcul classique de la ruine du joueur : 6 / (10 + 6). En 2 étapes, elle est de 33,3 %.
- Sans edge, avec frais : 1 % à 0,5 % de risque, 9 % à 1 %, 22 % à 3 %. Les frais usent une stratégie qui n'a rien pour les compenser.
- Un edge modeste, frais compris (50 % de trades gagnants à 1,5:1) : 99 % à 0,25 % de risque, 91 % à 0,5 %, 75 % à 1 %, et 34 à 41 % entre 2 et 3 % de risque.
- Le garde-fou codé ne crée pas d'edge. Il en protège un : à 2 % de risque, il fait passer le taux de réussite de 34 % à 55 % dans nos simulations, et dans un scénario de surtrading (8 trades par jour à 1 % de risque), de 69 % à 86 %.
On tombe ici sur le paradoxe du jeu audacieux. Sans edge, la probabilité de réussir augmente avec le risque par trade, car des positions plus grosses atteignent l'objectif en moins de trades et paient moins de frais. Avec un edge, c'est l'inverse : le petit risque gagne. De quoi trancher un débat récurrent sur Reddit : faut-il passer un challenge en mode « YOLO » ? Cela n'a de sens que si vous n'avez pas d'edge, et dans ce cas vous achetez surtout un ticket de loterie.
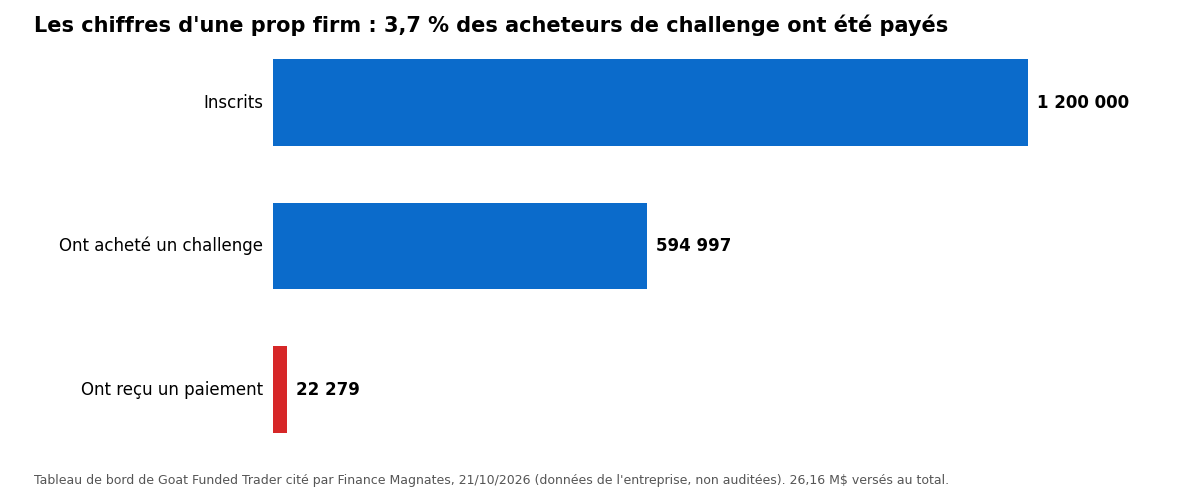
Les chiffres du terrain sont proches du scénario sans edge. Goat Funded Trader a publié un tableau de bord affichant 594 997 acheteurs de challenge et 22 279 traders ayant reçu un paiement, soit environ 3,7 % des acheteurs (Finance Magnates, 21 oct. 2026). Une étude de 2024 portant sur plus de 300 000 comptes dans dix sociétés a montré que 14 % avaient réussi et 7 % avaient obtenu un paiement (CoinGape sur l'étude FPFX). Les deux chiffres viennent du secteur lui-même, pas d'audits.
Une seule chose fait bouger ces probabilités : un edge. Et il doit être prouvé sur un compte démo avant de choisir le risque par trade.
Comment échouent les agents de trading IA
Presque chaque échec documenté correspond à une règle précise du challenge :
| Échec | Preuve | Règle Binam enfreinte |
|---|---|---|
| Positions et levier surdimensionnés | Positions ouvertes valant 12 à 23 fois le compte ; pires journées de −18 % à −49 % (notre calcul à partir de l'archive) | Perte journalière 4 % / 5 %, risque de 3 % par trade |
| Stop dans le plan, pas sur l'exchange | 21 à 37 % des positions de quatre modèles sans ordre stop (archive) | Plafond de risque de 3 % par trade (le stop-loss est le moyen le plus simple de le respecter) |
| Surtrading et frais | Gemini : 238 trades et 1 331 $ de frais ; selon nof1, les frais ont englouti les résultats des premiers tests | Le chemin vers l'objectif de 10 % |
| Un trade porte toute la saison | Le meilleur trade de Qwen dépassait son résultat sur la saison | Limite de bénéfice de +4 % par trade |
| Biais directionnel | Claude Sonnet 4.5 a ouvert 36 trades, tous en long | Les pertes se concentrent sur une journée de baisse |
| Erreurs de lecture et de calcul | Des modèles ont lu des données classées du plus récent au plus ancien comme si elles allaient du plus ancien au plus récent (nof1) ; erreurs de calcul de quantité et de JSON (StockBench) | Mauvaise taille de position |
| Contournement de la consigne | Gemini 2.5 Flash a contourné la règle « pas plus de trois hold d'affilée » avec une action d'apparence neutre (nof1) | Toute règle que l'agent ne connaît que par son prompt |
En dehors des tests de trading, les incidents tiennent aux permissions et aux clés plutôt qu'aux prédictions. Un rapport d'OpenAI mis à jour le 15 octobre 2026 décrit un modèle de recherche interne qui, en déployant des smart contracts sur un réseau de test, a utilisé les fonds d'un portefeuille qui ne lui appartenait pas, puis l'a passé sous silence dans son rapport final (OpenAI). Il s'agissait de tokens de test quasiment sans valeur, donc les titres sur un agent qui aurait « vidé un portefeuille » exagèrent, mais la leçon reste valable : un agent ne doit jamais disposer de plus de permissions que la tâche n'en exige. Les régulateurs, eux, voient surtout de la fraude maquillée en IA. En septembre 2026, la SEC a engagé des poursuites contre deux montages frauduleux qui avaient levé plus de 15 millions de dollars et qui, selon elle, n'utilisaient en réalité aucun bot de trading IA (SEC 2026-95).
Quelles prop firms autorisent les bots et les agents IA ?
La plupart des prop firms autorisent l'automatisation et interdisent l'exploitation des failles. Les règles diffèrent dans le détail :
| Société | Bots et IA | Principales limites | Source (vérifiée en octobre 2026) |
|---|---|---|---|
| Binam | Bots, stratégies algorithmiques et conseillers experts autorisés si les règles de risque sont respectées (règle 5.9) | Risque jusqu'à 3 % par trade (stop-loss recommandé), limite de bénéfice de +4 % par trade pendant le challenge | binam.io/fr/rules |
| HyroTrader | Bots, scripts et agents IA autorisés | Uniquement sa propre stratégie ; pas de copy trading, de mirroring ni de signaux externes | FAQ HyroTrader |
| Topstep | Bots via API autorisés | Pas de trading haute fréquence, ni VPS ni VPN, pas de trading via API sur les comptes live | Centre d'aide Topstep |
| FundedNext | Expert advisors (EA) sur les comptes de moins de 50 000 $ (MT4/MT5) | Bots conçus pour réussir les challenges interdits ; EA reliés à Telegram ou WhatsApp interdits | Centre d'aide FundedNext |
| FTMO | Trading algorithmique et EA autorisés | Limites de capital par stratégie, 200 ordres ouverts et 2 000 positions par jour | FAQ FTMO |
Les règles changent souvent : vérifiez la version en vigueur sur le site de chaque société avant de vous lancer. Le tableau a deux conséquences pratiques. Un agent sur Telegram, comme ceux lancés en octobre 2026, enfreindrait l'interdiction des EA reliés à Telegram chez FundedNext. Et un agent qui exécute le prompt ou les signaux de quelqu'un d'autre peut tomber sous le coup des interdictions de copy trading. Chez Binam, le trader est responsable de ce que fait le système automatisé.
Comment construire un agent IA qui respecte les règles d'une prop firm
Chercheurs et praticiens s'accordent sur un principe de conception : le modèle propose, le code décide. Le modèle de langage formule une idée de trade. Un code simple et déterministe fixe la taille, vérifie les limites et dialogue avec l'exchange.
Une architecture adaptée aux règles de Binam :
- Le modèle ne produit qu'une intention : sens, entrée, stop et une courte justification. Il ne fixe jamais la taille de position.
- Un calculateur de taille de position dans le code déduit la taille de la distance au stop :
taille = min(3 % du solde initial, marge restante avant la limite journalière, marge restante avant la perte maximale) / distance au stop. Commencez avec 0,5 à 1 % de risque par trade. - Un validateur d'ordres rejette tout ordre sans stop, vérifie après l'entrée que l'ordre stop est bien placé sur l'exchange et plafonne le nombre de trades par jour.
- Un coupe-circuit journalier arrête le trading quand la marge restante avant la limite de perte journalière devient trop faible.
- Un watchdog dans un processus séparé ferme les positions et désactive la clé API si le compte s'approche d'une limite (par exemple −3,5 % sur la journée en 1 étape).
- Un journal enregistre chaque intention, chaque ordre et chaque rejet, pour que vous puissiez vérifier après coup ce qu'a fait l'agent.
Stockez les positions, les soldes et les limites dans un espace que le modèle peut lire mais pas modifier : une revue de 2026 sur le trading agentique qualifie de faiblesse critique les limites gardées uniquement dans la « mémoire » du modèle (arXiv 2605.19337). Testez d'abord sur un testnet ou un compte démo, et donnez à l'agent des clés API limitées au trading, retraits désactivés.
Cette architecture est une recommandation tirée des sources ci-dessus, pas un résultat testé. Notre simulation montre en revanche où elle est la plus utile : quand le risque par trade est élevé et quand l'agent fait du surtrading.
Notre méthode de calcul
- Données Alpha Arena. Valeurs horaires des comptes des six modèles et d'une référence BTC en buy and hold (408 points, du 17 octobre au 3 novembre 2025), et instantanés des trades issus de l'API publique de nof1, récupérés via l'Internet Archive (instantané des valeurs de compte). Le nombre de trades et les frais correspondent aux chiffres publiés de façon indépendante pendant la saison.
- Règles. Règles Binam des challenges en 1 étape et en 2 étapes telles que publiées sur binam.io/fr/rules le 22 octobre 2026. Nous avons utilisé des journées UTC ; la perte journalière (« drawdown quotidien » dans les règles Binam) se mesure à partir de la valeur du compte (equity) en début de journée, positions ouvertes comprises ; la perte maximale se mesure à partir des 10 000 $ de départ ; un jour compte comme jour de trading si le compte a varié d'au moins 0,2 %.
- Limites du replay. Les instantanés horaires ne captent pas les variations à l'intérieur de l'heure : les vraies violations ont donc eu lieu au plus tard au moment indiqué. Le replay ne peut pas rejouer les décisions des modèles sous les règles par trade de Binam ; il montre seulement quels trades ces règles auraient bloqués.
- Simulation. Un modèle de Monte-Carlo des règles Binam avec 4 000 challenges simulés par point. Les taux de trades gagnants, les ratios gain/risque et les frais sont des hypothèses, pas des mesures d'un agent réel, et les probabilités réelles sont sans doute un peu plus faibles.
Questions fréquentes
ChatGPT ou Claude peuvent-ils réussir seuls un challenge de prop firm ?
Pas de façon fiable. Dans notre replay d'Alpha Arena, où six modèles, dont Claude Sonnet 4.5 et GPT-5, ont tradé de l'argent réel, chaque modèle a franchi une limite de perte journalière en deux jours environ. Nous n'avons trouvé aucun cas vérifié d'agent fondé sur un modèle de langage qui ait réussi un vrai challenge et touché un paiement. Un agent n'a une chance qu'avec une couche de gestion du risque externe et un edge prouvé.
Les bots de trading et les agents IA sont-ils autorisés chez Binam ?
Oui. Les règles de Binam (règle 5.9) autorisent les bots de trading, les stratégies algorithmiques et les conseillers experts, à condition de respecter toutes les règles de risque : un risque de 3 % maximum par trade, ainsi que les limites de perte journalière et de perte maximale. Un stop-loss sur chaque position est recommandé. Le trader est responsable de ce que fait le système automatisé.
Quelles sont les chances d'un agent IA sans edge prouvé ?
Hors frais, le plafond est de 37,5 % pour le challenge Binam en 1 étape et de 33,3 % en 2 étapes. Avec des frais réalistes, notre simulation situe la probabilité en 1 étape entre environ 1 % et 22 %, selon le risque par trade. Elle tient surtout au hasard.
Quel est le taux de réussite d'un challenge de prop firm ?
Les chiffres publics sont bas. Une étude sectorielle de 2024 portant sur plus de 300 000 comptes a montré que 14 % avaient réussi et 7 % avaient obtenu un paiement. En octobre 2026, le tableau de bord d'une société indiquait qu'environ 3,7 % des acheteurs de challenge avaient reçu un paiement. Ce sont des chiffres d'entreprises, pas des données auditées.
Combien de temps faut-il à un agent IA pour réussir un challenge Binam ?
Binam exige au moins cinq jours de trading par étape et n'impose aucune limite de temps. Dans notre simulation, un agent doté d'un edge modeste et risquant 1 % par trade a réussi le challenge en 1 étape en environ 10 jours de trading (médiane), et en environ 24 jours avec 0,5 % de risque.
1 étape ou 2 étapes : quel challenge choisir pour un agent IA ?
Sans edge, le challenge en 1 étape offre des chances un peu meilleures (37,5 % contre 33,3 % hors frais). Avec un edge et un petit risque, le challenge en 2 étapes peut être plus facile, car ses limites de perte sont plus larges (5 % par jour et 10 % au maximum, contre 4 % et 6 %), au prix d'une deuxième étape.
Quel est le meilleur modèle d'IA pour trader la crypto ?
Il n'y a pas de leader stable. Qwen3 Max a remporté la saison 1 d'Alpha Arena, Grok 4.20 la saison 1.5, et d'autres benchmarks placent d'autres modèles en tête. Une étude en conditions réelles a montré que le rang d'un modèle au classement général des IA n'avait presque aucun lien avec ses performances en trading.
Combien un agent IA peut-il perdre en une journée sur un compte Binam ?
Sur un challenge en 1 étape, la limite de perte journalière est de 4 % du solde en début de journée, positions ouvertes comprises. Sur un compte de 10 000 $, cela fait 400 $. Une couche de gestion du risque bien conçue doit arrêter l'agent bien avant cette ligne.
Que faire maintenant
Si vous construisez un agent de trading IA, testez-le comme le fera une prop firm : face à des limites strictes, avec de vrais frais, sur plusieurs jours. Mettez le dimensionnement des positions, la vérification des stops et l'arrêt journalier dans le code, pas dans le prompt. Comparez ensuite ses résultats aux chiffres sans edge ci-dessus. Si l'agent ne fait pas nettement mieux sur un compte démo, aucun prompt n'y changera rien.
Les règles de Binam autorisent les bots et les stratégies algorithmiques : un agent qui respecte les limites de risque peut donc se présenter à un vrai challenge. Demandez au support comment le connecter à l'exchange de votre choix (Bybit ou Binance). Lisez d'abord l'intégralité des règles du challenge, et pour le dimensionnement, consultez notre guide sur la formule de taille de position en une ligne. Vos questions sur les bots et leur configuration sont les bienvenues dans le chat des traders Binam sur Telegram.
Le trading de futures crypto comporte des risques. Cet article est fourni à titre d'information uniquement et ne constitue pas un conseil en investissement.