

Funding rate arbitrage : est-ce rentable ? Nous avons testé 12 mois d'écarts sur 40 cryptos
Réponse courte : l'arbitrage de funding rate rapporte rarement ce qu'affiche un scanner. Dans ce trade, vous shortez une crypto sur la plateforme où le funding rate (taux de financement) est le plus élevé et vous l'achetez là où il est plus bas. Nous avons testé 12 mois de données sur 40 cryptos. Les gros écarts entre Binance, Bybit et Hyperliquid se refermaient en général en deux ou trois heures. Un trade d'une journée a encaissé environ un tiers du taux affiché à l'écran, et la plupart de ces trades ont perdu de l'argent après les frais taker.
Ce que nous avons mesuré, du 2 novembre 2025 au 13 novembre 2026 :
- Le plus grand écart de funding entre les trois plateformes était inférieur à 10 % par an pendant la moitié des heures, et de 50 % par an ou plus pendant environ 3 % des heures. Sur BTC, il a atteint 50 % pendant 0,02 % des heures.
- Un écart de plus de 50 % par an a duré 2 heures en médiane, et 95 % de ces écarts se sont refermés en 8 heures ou moins.
- Gardé une journée, un trade a encaissé 26 à 32 % du funding promis par l'écran. Gardé une semaine, 9 à 18 %.
- Les trades d'une semaine ouverts avec un écart de 100 % par an ou plus ont donné les meilleurs résultats : 67 % ont fini positifs après frais taker, avec un résultat médian de +0,13 % de la position. C'est avant le slippage, les transferts et le risque de perdre une jambe.
Qu'est-ce que l'arbitrage de funding rate ?
L'arbitrage de funding rate est un trade qui cherche à encaisser les paiements de funding pendant que les mouvements de prix s'annulent. Le funding est un paiement régulier entre les détenteurs d'un contrat à terme perpétuel : quand le taux est positif, les longs paient les shorts ; quand il est négatif, les shorts paient les longs. Notre guide du funding rate explique la formule et qui paie qui.
Il en existe deux versions courantes :
- Spot contre perpétuel (cash and carry). Vous achetez la crypto au comptant et vous shortez le même montant sur un perpétuel. Tant que le funding est positif, le short l'encaisse.
- Entre plateformes. Vous shortez le perpétuel sur la plateforme où le funding rate est le plus élevé et vous prenez un long sur la même crypto là où il est plus bas. Vous gagnez la différence entre les deux taux.
Cet article teste la version entre plateformes, car c'est celle que listent les scanners d'arbitrage de funding : des cryptos classées selon l'écart de funding entre plateformes.
Comment un scanner d'arbitrage de funding calcule-t-il l'APR ?
Un scanner convertit le funding rate de chaque plateforme en chiffre annuel et affiche la différence. La formule : taux d'un paiement × nombre de paiements dans l'année. Un taux de 0,01 % toutes les 8 heures donne 0,01 % × 3 × 365 = 10,95 % par an.
Les plateformes ne paient pas au même rythme. Hyperliquid paie toutes les heures (documentation Hyperliquid). Dans notre relevé de l'API Binance du 23 octobre 2026, 80 % de ses perpétuels USDT payaient toutes les 4 heures, et la plupart des autres toutes les 8 heures. Binance et Bybit font aussi passer une crypto aux paiements horaires après un paiement qui touche le plafond du taux, et OKX raccourcit l'intervalle par paliers, de 8 heures à 4, 2 puis 1 (Binance, Bybit, OKX).
La colonne APR cache trois choses :
- Elle suppose que le taux reste le même pendant un an. Dans nos données, un gros écart a duré 2 heures en médiane.
- Elle repose sur un seul paiement. Sur Hyperliquid, un taux horaire est multiplié par 8 760 heures : une seule heure inhabituelle devient un APR énorme.
- L'intervalle peut changer en plein trade. INIT a payé 6 fois sur Binance le 9 novembre 2026, 12 fois le 10 novembre et 24 fois le 11 novembre.
Vérifiez aussi le calcul. Un taux horaire de 0,05 % donne 0,05 % × 24 × 365 = 438 % par an. Un guide de 2026 que nous avons lu indiquait 43,8 %, un chiffre dix fois trop bas.
À quelle fréquence les scanners affichent-ils un gros écart de funding ?
Rarement, et presque jamais sur Bitcoin ou Ether. Nous avons vérifié 354 140 heures-crypto (une crypto pendant une heure) sur 40 cryptos. Dans 50,1 % des cas, le plus grand écart entre Binance, Bybit et Hyperliquid était inférieur à 10 % par an. L'écart atteignait 20 % par an ou plus dans 21,3 % des heures, 50 % ou plus dans 3,25 % et 100 % ou plus dans 0,7 %.
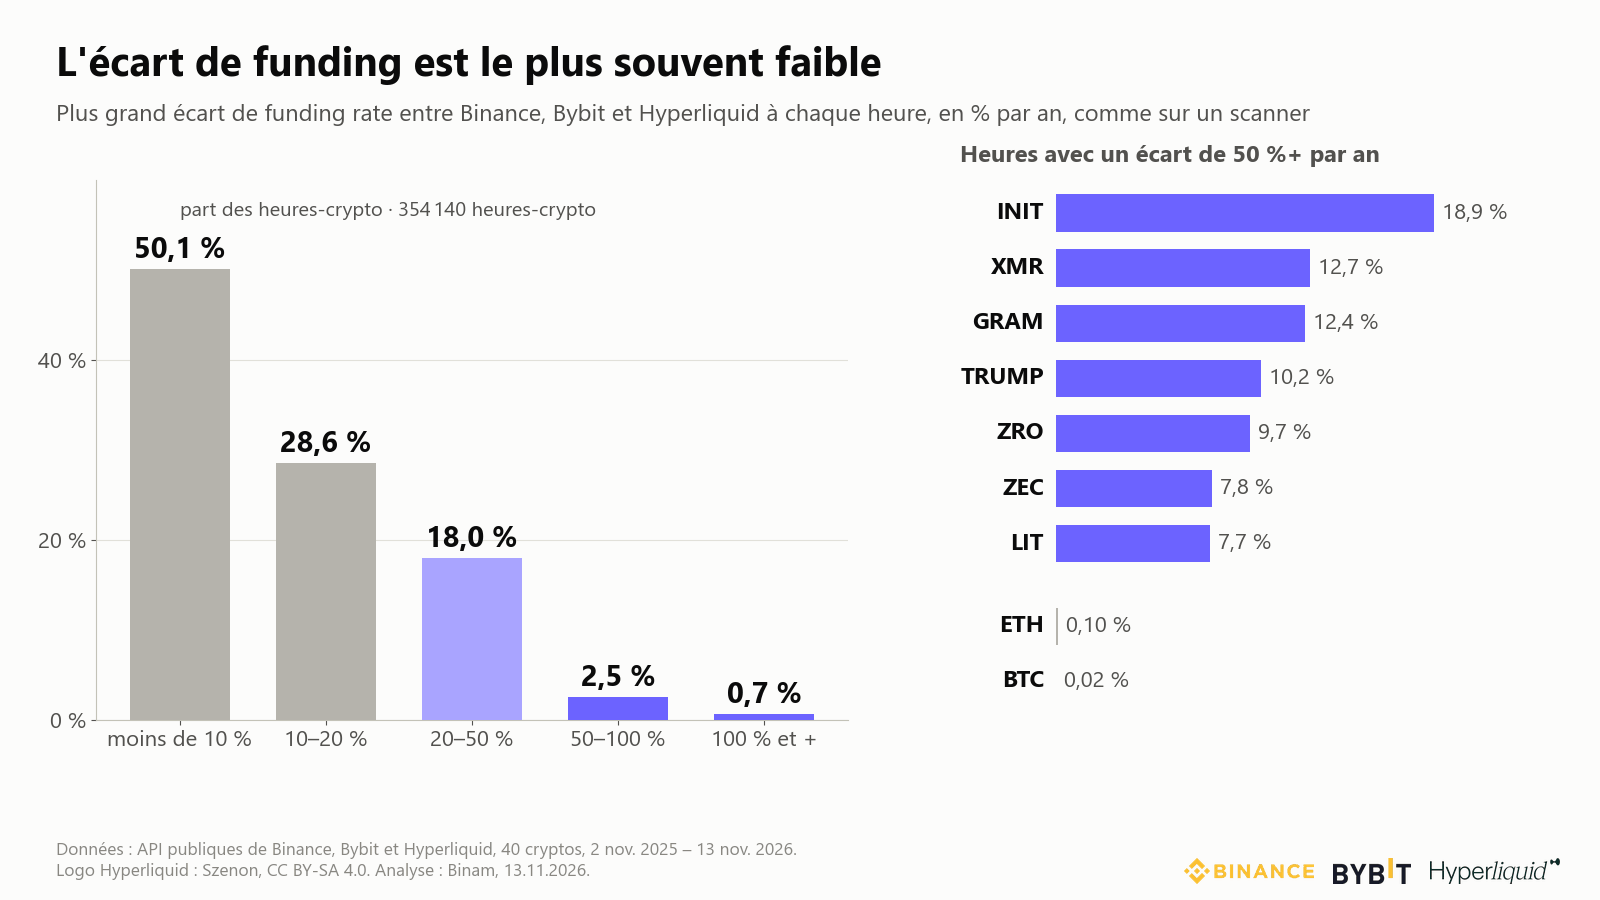
- Les gros écarts se trouvent sur les petites cryptos. INIT a eu un écart de 50 % par an ou plus dans 18,9 % des heures, XMR dans 12,7 %, GRAM dans 12,4 % et TRUMP dans 10,2 %. ETH en a eu un dans 0,10 % des heures et BTC dans 0,02 %.
- Hyperliquid est en général l'un des deux côtés de l'écart. La plateforme figurait dans 88 % des heures avec un écart de 50 % par an ou plus. Son taux horaire suit la prime de prix de la dernière heure : il varie donc plus que les taux à 4 et 8 heures de Binance et Bybit.
- Les scanners qui couvrent plus de plateformes affichent des chiffres plus élevés. Une étude de 2026 sur 26 plateformes et 812 cryptos a trouvé des écarts plus grands que les nôtres, surtout parce qu'elle inclut beaucoup de petites cryptos et de petites plateformes (MDPI, 2026).
Combien de temps dure un écart de funding rate ?
En général quelques heures. Quand l'écart passait au-dessus de 50 % par an, il y restait 2 heures en médiane, et 95 % de ces 3 905 épisodes se sont terminés en 8 heures ou moins. Dans 45 % des cas, l'écart n'a duré qu'une heure. Les écarts de plus de 20 % par an ont duré 3 heures en médiane, et 90 % avaient disparu au bout de 8 heures.
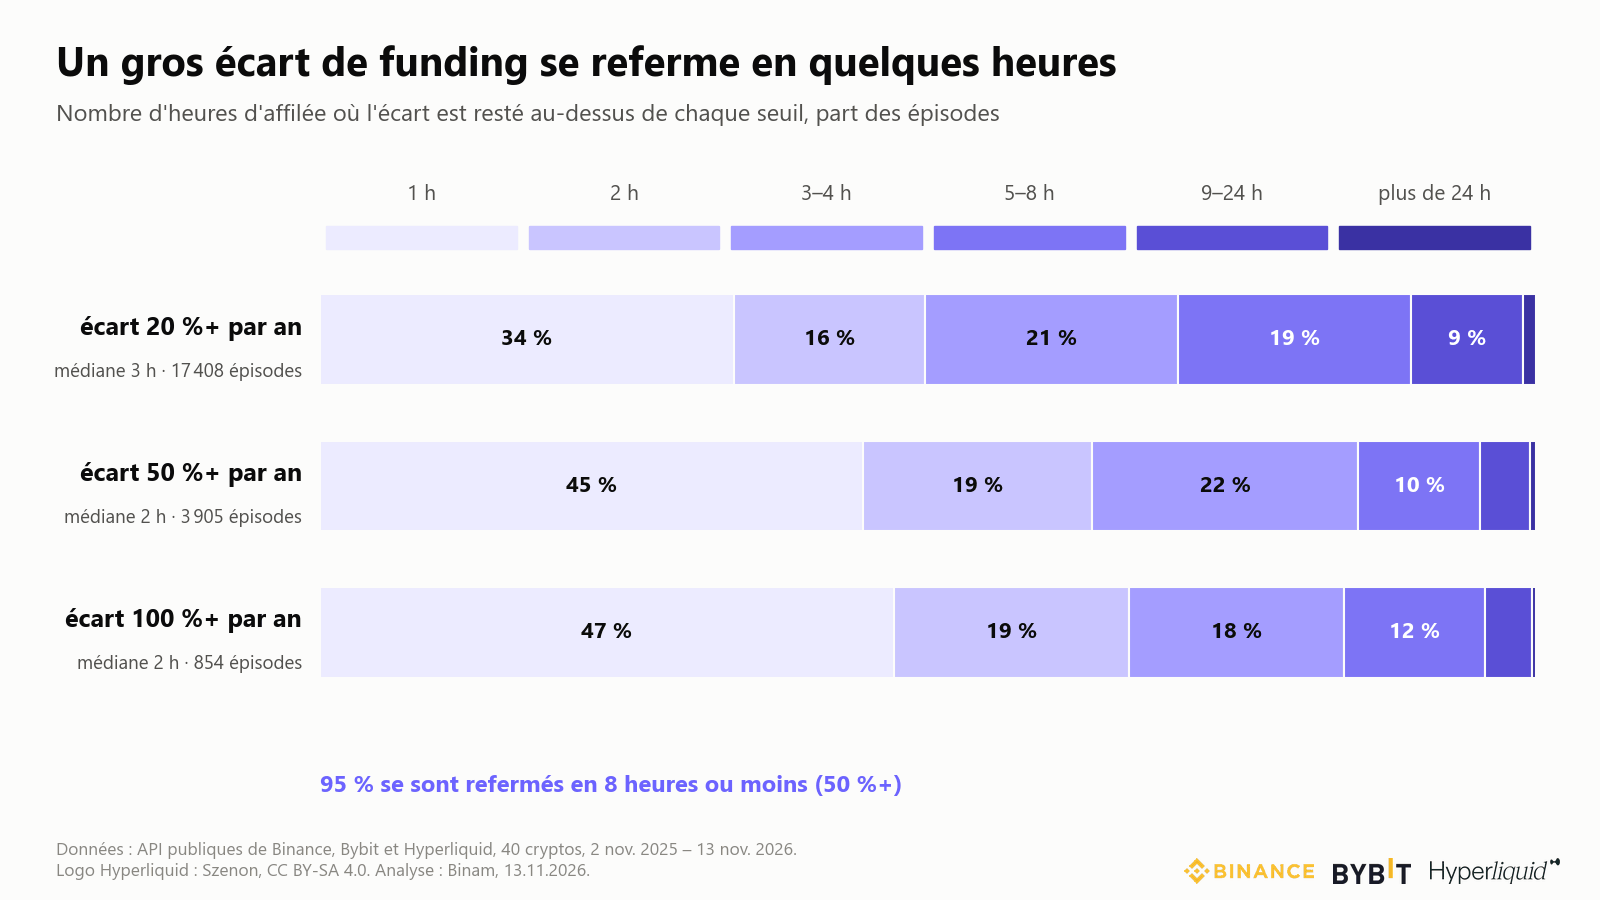
Cette durée compte, car la plupart des plateformes paient toutes les 4 ou 8 heures. Si vous ouvrez le trade après avoir vu un écart, il a de bonnes chances d'avoir disparu avant le prochain paiement de la jambe qui paie toutes les 8 heures.
Quelle part de l'APR affiché encaissez-vous vraiment ?
Environ un tiers sur une journée, et entre un dixième et un cinquième sur une semaine. Nous avons ouvert un trade test toutes les 8 heures dès que l'écart d'une crypto atteignait 20 % par an ou plus : un short sur la plateforme au taux le plus élevé et un long de même taille sur la plateforme au taux le plus bas. Nous avons ensuite additionné le funding réellement versé sur les deux jambes.
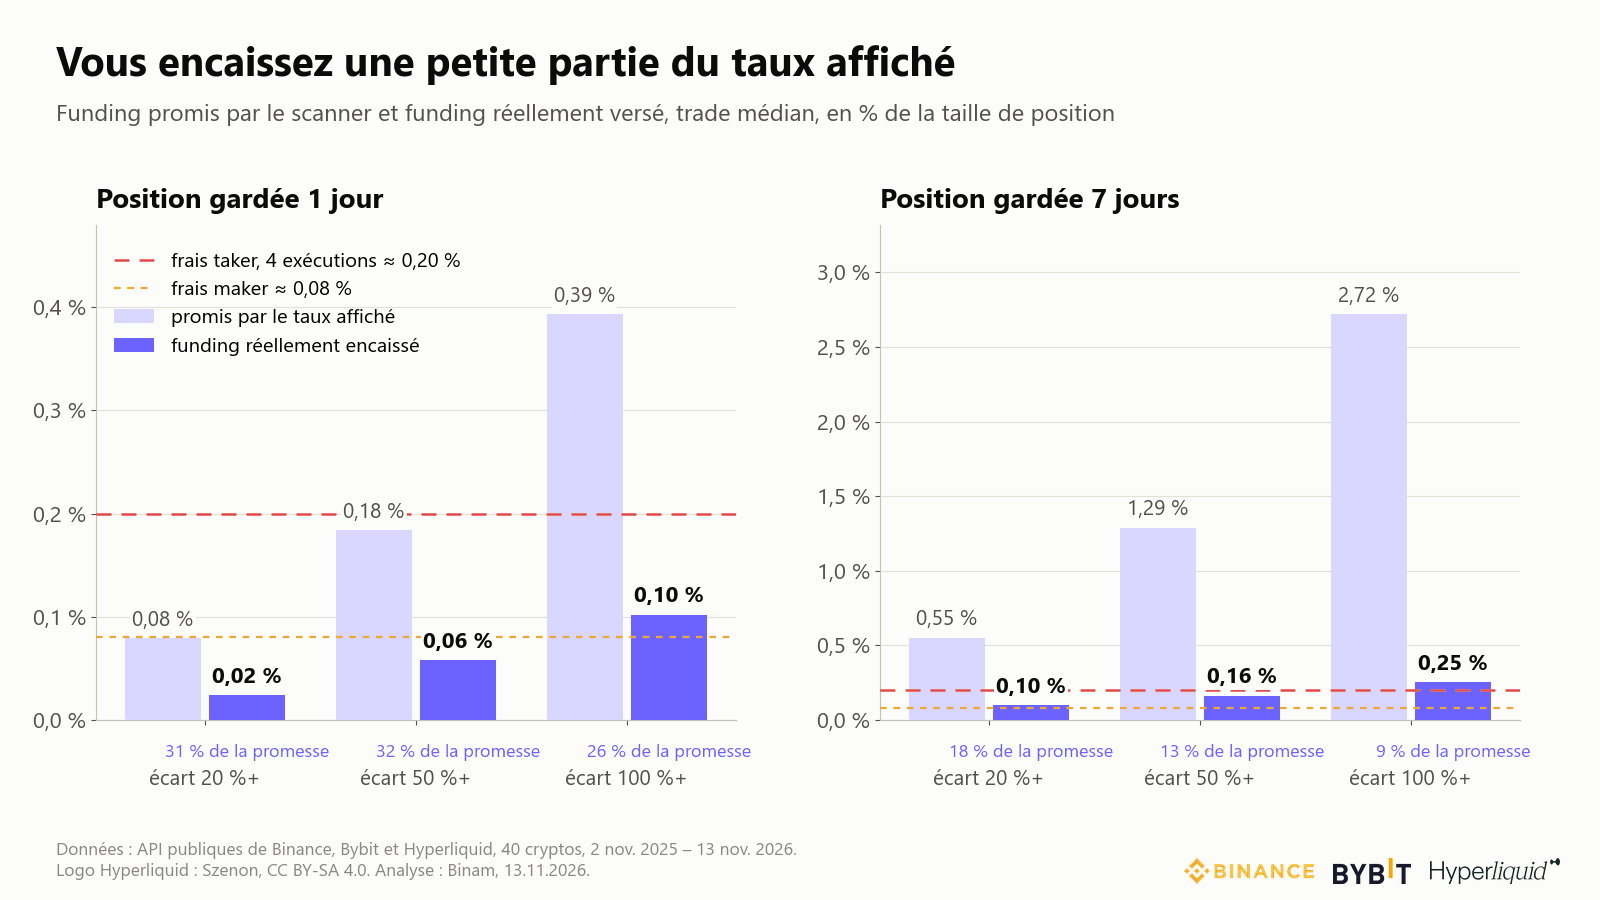
Prenons un écart de 50 % par an et un trade gardé une journée. Le taux affiché promettait 0,18 % de la position. Le funding réellement versé a été de 0,06 %, soit 32 % de la promesse. Sur une semaine, la promesse montait à 1,29 % et le paiement à 0,16 %, soit 13 %. Après un pic, les taux reviennent vite à la normale, et l'écart change parfois de signe.
Ce paiement doit couvrir les frais. Au niveau de frais de base, une exécution sur les futures coûte 0,05 % sur Binance, 0,055 % sur Bybit et 0,045 % sur Hyperliquid avec un ordre au marché, et 0,02 %, 0,02 % et 0,015 % avec un ordre limite (Binance, Bybit, Hyperliquid). Un trade entre plateformes compte quatre exécutions : ouverture et clôture sur deux plateformes. Cela coûte 0,19 à 0,21 % de la position avec des ordres au marché et 0,07 à 0,08 % avec des ordres limites. Sur une journée, le trade médian n'a jamais encaissé assez de funding pour couvrir les frais taker, quel que soit le niveau d'entrée testé.
L'arbitrage de funding rate est-il rentable après les frais ?
Pour les trades d'une journée ou moins, le plus souvent non. Pour les trades d'une semaine après de très gros écarts, plus souvent oui que non, avec de faibles marges. Le résultat ci-dessous additionne le funding et la variation de l'écart de prix entre les deux plateformes, moins les frais.
Part des trades terminés en positif, avec frais taker / frais maker :
| Écart à l'entrée | Sortie quand l'écart se referme | Sortie après 1 jour | Sortie après 7 jours |
|---|---|---|---|
| 20 % par an ou plus | 5 % / 26 % | 6 % / 33 % | 30 % / 61 % |
| 50 % par an ou plus | 16 % / 46 % | 20 % / 59 % | 53 % / 75 % |
| 100 % par an ou plus | 30 % / 61 % | 38 % / 72 % | 67 % / 81 % |
Résultat médian avec frais taker, en % de la taille de position :
| Écart à l'entrée | Sortie quand l'écart se referme | Sortie après 1 jour | Sortie après 7 jours |
|---|---|---|---|
| 20 % par an ou plus | −0,18 % | −0,16 % | −0,09 % |
| 50 % par an ou plus | −0,13 % | −0,10 % | +0,02 % |
| 100 % par an ou plus | −0,09 % | −0,03 % | +0,13 % |
Ce qui ressort :
- Clôturer dès que l'écart se referme a donné les pires résultats. Le trade médian durait 7 à 8 heures et payait quatre frais pour un ou deux paiements de funding.
- Les trades d'une semaine ont fait mieux en partie grâce au prix, pas au funding. La plateforme au funding le plus élevé cotait en général un peu plus haut, et cet écart de prix avait tendance à se resserrer, ce qui profite au short. Un article académique sur les futures perpétuels arrive à la même conclusion : la convergence des prix a compté davantage que le funding (He et al., version 2026). Sur les 10 % de trades d'une semaine les plus mauvais après un écart de 100 % ou plus, l'écart de prix a coûté 0,16 % de la position ou davantage.
- Les résultats sont calculés par rapport à la position, pas à votre capital. Avec un levier de 1x sur chaque jambe, il faut une marge égale à la position sur chacune des deux plateformes. Un résultat de +0,13 % de la position représente donc environ +0,07 % de votre argent sur une semaine.
- BTC et ETH n'ont donné presque aucun trade. En un an, il y a eu 13 entrées pour des trades d'une journée, et aucune n'a fini positive après frais taker.
- Notre test est généreux. Il ne tient compte ni du slippage, ni des transferts d'argent entre plateformes, ni du risque de perdre une jambe par liquidation.
Que se passe-t-il quand l'écart est énorme ? INIT en novembre 2026
Les plus gros écarts apparaissent quand une crypto subit un squeeze, et c'est aussi à ce moment que les prix divergent d'une plateforme à l'autre. INIT, du 9 au 12 novembre 2026, en est un exemple récent.
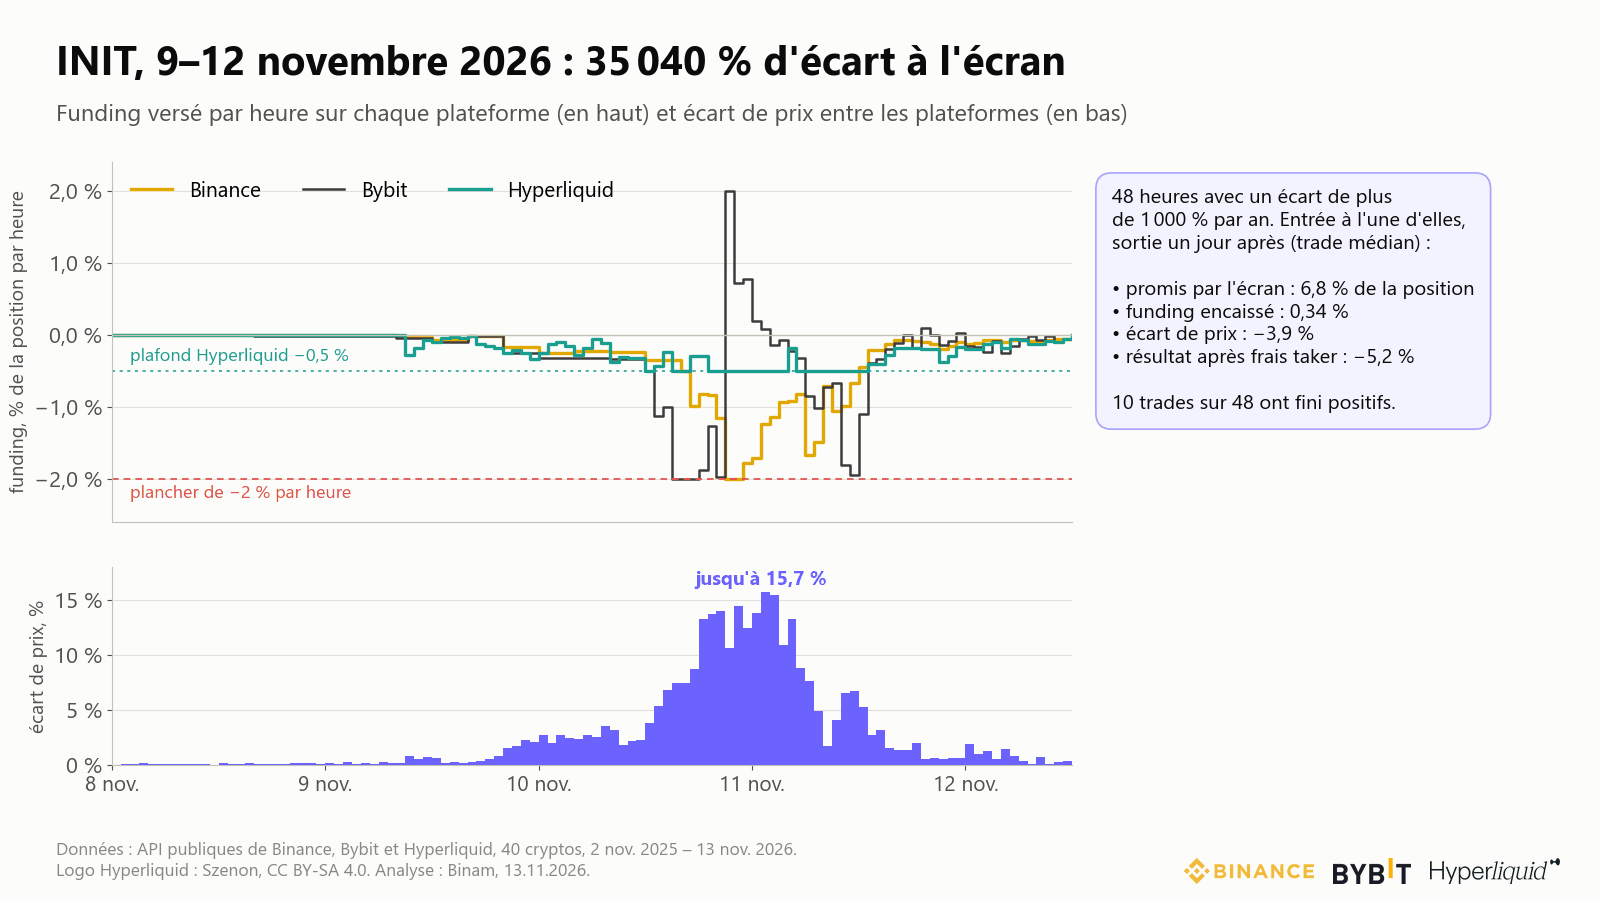
- Le funding a touché les limites. Sur Binance et Bybit, le funding d'INIT a atteint le plancher de −2 %, avec un paiement toutes les heures. Les shorts sur Binance ont payé 15,8 % de la valeur de leur position rien que le 10 novembre. Hyperliquid s'est arrêté à son plafond de −0,5 % par heure, le même pour toutes les cryptos (documentation Hyperliquid).
- Le signe s'est inversé en une heure. À 21:00 UTC le 10 novembre, le taux de Bybit est passé de −1,97 % à +2 %, alors que Binance restait à −2 %. Un scanner aurait affiché un écart de 35 040 % par an.
- Le prix a bougé plus que le funding. INIT cotait environ 0,12 $ sur Binance le 8 novembre, a atteint 0,29 $ les 10 et 11 novembre, puis est retombé à 0,11 $ le 12 novembre. Aux clôtures horaires, le prix sur une plateforme s'est écarté jusqu'à 15,7 % de celui d'une autre.
- Le trade a perdu de l'argent. Entre le 9 et le 12 novembre, l'écart a dépassé 1 000 % par an pendant 48 heures. Pour une entrée à l'une de ces heures et une sortie un jour plus tard, le trade médian se voyait promettre 6,8 % de la position, encaissait 0,34 % de funding et perdait 3,9 % sur l'écart de prix. Le résultat médian après frais taker a été de −5,2 %, et 10 des 48 trades ont fini positifs.
Le prix lui-même a plus que doublé en deux jours. Un short ouvert avant la hausse avec un levier de 2x aurait été liquidé. Le long correspondant sur l'autre plateforme serait resté ouvert, sans couverture.
Quels sont les risques de l'arbitrage de funding rate ?
Le trade n'est couvert que tant que les deux jambes restent ouvertes. Les principaux risques :
- Perdre une jambe. La marge est répartie sur deux plateformes et ne passe pas instantanément de l'une à l'autre. Si le prix part contre une jambe, celle-ci peut être liquidée pendant que le gain de l'autre jambe reste bloqué sur l'autre plateforme. Binance précise que le funding est prélevé sur la marge de la position quand le solde ne suffit plus, ce qui rapproche le prix de liquidation (Binance).
- L'auto-deleveraging (ADL). Le 10 octobre 2025, environ 20 milliards de dollars de positions sur futures ont été liquidés. Les plateformes ont recouru à l'ADL, qui a fermé des shorts gagnants que des market makers détenaient pour couvrir du spot, et les a laissés avec des cryptos non couvertes (CoinMarketCap sur le rapport de BitMEX). Binance classe les positions pour l'ADL selon le pourcentage de profit × le levier : une jambe gagnante avec un fort levier passe en premier (FAQ ADL de Binance).
- Des règles différentes sur chaque jambe. La même crypto peut payer toutes les heures sur une plateforme et toutes les 4 ou 8 heures sur une autre, avec un plafond différent. Pendant le squeeze d'INIT, le plancher était de −2 % par heure sur Binance et Bybit, et de −0,5 % sur Hyperliquid.
- Le payeur peut faire défaut. Bitget prévient que si le camp payeur est liquidé, le camp bénéficiaire peut recevoir moins que le funding total (Bitget).
- Le risque de plateforme. Votre argent se trouve sur deux plateformes à la fois. Notre article sur la vitesse à laquelle une plateforme peut quitter un marché montre que les traders sont parfois prévenus très tard.
Quelles erreurs font les guides populaires sur l'arbitrage de funding ?
Nous avons lu les guides qui se classent sur « funding rate arbitrage ». Quatre erreurs revenaient plus d'une fois :
- « Le funding est payé toutes les 8 heures. » La plupart des perpétuels USDT de Binance paient toutes les 4 heures, Hyperliquid paie toutes les heures, et les intervalles changent après un paiement qui touche le plafond.
- Une mauvaise annualisation. Un taux de 0,05 % par heure donne 438 % par an, pas 43,8 %.
- Les frais aller-retour traités comme un coût quotidien. Les frais se paient une seule fois, et c'est le funding encaissé sur toute la durée de détention qui doit les dépasser. Un exemple utilisait un aller-retour à 0,04 %. Au niveau de frais de base, un aller-retour coûte 0,19 à 0,21 % avec des ordres au marché pour la version entre plateformes, et davantage pour la version spot contre perpétuel.
- « Risque faible, voire nul. » Le squeeze d'INIT et l'ADL du 10 octobre 2025 montrent comment un trade couvert peut perdre l'une de ses jambes.
Peut-on faire de l'arbitrage de funding sur un compte de prop firm ?
Pas chez Binam. Le funding n'est pas facturé sur les comptes de challenge Binam : il n'y a donc pas de funding à y encaisser, et les positions que vous gardez plusieurs jours pendant un challenge n'en paient pas non plus. Binam est une prop firm crypto : les traders passent une évaluation One-Step ou Two-Step, puis tradent avec le capital de la société. Les règles varient d'une société à l'autre, alors vérifiez comment une autre prop firm traite le funding avant de garder une position au moment du funding.
Où voir les funding rates de plusieurs plateformes ?
Le screener crypto gratuit de Binam affiche côte à côte les funding rates actuels de Binance, Bybit et OKX, avec un compte à rebours jusqu'au prochain paiement, sans inscription. Il montre le taux du moment. Cet article montre ce qui s'est passé ensuite dans la plupart des cas.
Avant d'agir sur un écart, vérifiez quatre choses :
- L'intervalle de chaque jambe. Un taux à 1 heure et un taux à 8 heures ne sont comparables qu'une fois ramenés à la même période.
- Depuis combien de temps l'écart existe. Dans nos données, la plupart des écarts de plus de 50 % par an avaient disparu au bout de 2 heures.
- Les frais face au paiement réaliste. À 0,20 % pour quatre exécutions taker, un trade d'une journée n'est gagnant que si le funding réellement versé, et non le taux affiché, dépasse ce chiffre.
- L'écart de prix entre plateformes. Sur les petites cryptos en plein squeeze, il a bougé de plusieurs pour cent en quelques heures, bien plus qu'une journée de funding.
Les frais sont le principal coût de ce trade. Le cashback sur les frais de Binam rembourse jusqu'à 40 % des frais de trading sur Bybit, OKX et BingX.
Questions fréquentes
L'arbitrage de funding rate est-il sans risque ?
Non. Les deux jambes n'annulent les mouvements de prix que tant qu'elles restent ouvertes toutes les deux. Dans notre test sur 12 mois, la plupart des trades d'une journée ont perdu de l'argent après frais taker. Pendant le squeeze d'INIT en novembre 2026, l'écart de prix entre plateformes a atteint 15,7 % et a coûté 3,9 % au trade médian. Le 10 octobre 2025, l'auto-deleveraging a fermé des shorts de couverture et laissé des traders avec des cryptos non couvertes.
Combien peut-on gagner avec l'arbitrage de funding rate ?
Dans notre test, le trade médian d'une journée a perdu de 0,03 à 0,16 % de la position après frais taker, selon l'écart à l'entrée. Le meilleur cas était un trade d'une semaine ouvert avec un écart de 100 % par an ou plus : +0,13 % de la position en médiane, et 67 % de trades positifs. C'est avant le slippage et les transferts, et ces entrées se sont présentées 139 fois en un an sur 40 cryptos.
Quel écart de funding rate vaut la peine d'être tradé ?
Un écart n'est utile que si le funding réellement versé dépasse environ 0,20 % de frais taker, ou environ 0,08 % avec des ordres limites. Pour couvrir 0,20 % en une journée, il faudrait un écart d'environ 73 % par an qui tienne toute la journée. Dans nos données, même les écarts de plus de 100 % par an n'ont pas couvert les frais taker en une journée pour le trade médian, car ils se réduisaient vite.
Quelles plateformes ont les plus gros écarts de funding ?
Dans nos données, Hyperliquid se trouvait d'un côté de l'écart dans 88 % des heures avec un écart de 50 % par an ou plus, le plus souvent face à Binance ou Bybit. Hyperliquid paie toutes les heures, donc son taux varie davantage. Les écarts étaient les plus grands sur les petites cryptos comme INIT, XMR, GRAM et TRUMP, et presque absents sur BTC et ETH.
Le funding est-il payé toutes les heures sur Hyperliquid ?
Oui. Hyperliquid paie le funding toutes les heures, à hauteur d'un huitième du taux calculé sur 8 heures, et le paiement repose sur le prix de l'oracle plutôt que sur le prix de marque (documentation Hyperliquid). Pendant le squeeze d'INIT en novembre 2026, son taux s'est arrêté à −0,5 % par heure, alors que Binance et Bybit sont descendus à −2 %.
Comment convertir un funding rate en APR ?
Multipliez le taux d'un paiement par le nombre de paiements dans l'année. Pour un funding à 8 heures, cela fait 3 × 365 = 1 095 paiements : 0,01 % devient 10,95 % par an. Pour un funding à 4 heures, c'est 2 190 paiements, et pour un funding horaire, 8 760. Ne comparez les plateformes qu'après avoir converti les deux taux de la même façon.
Le funding est-il facturé sur un compte de challenge Binam ?
Non. Binam ne facture pas le funding sur les comptes de challenge : un trade de funding entre plateformes n'a donc rien à y encaisser. Le funding ne réduit pas non plus les positions que vous gardez plusieurs jours pendant le challenge. Vérifiez les règles des autres sociétés avant de garder une position au moment du funding.
Comment nous avons testé
- Données : historique du funding et bougies de 1 heure issus des API publiques de Binance, Bybit et Hyperliquid, du 2 novembre 2025 au 13 novembre 2026. Nous avons aussi téléchargé OKX et Bitget, mais leurs API donnaient un historique plus court : ces deux plateformes ne figurent donc pas dans les tests de trades.
- Cryptos : les 40 plus gros perpétuels USDT de Binance par volume sur 24 heures au 13 novembre 2026, également listés sur Bybit et Hyperliquid.
- Taux du scanner : chaque heure, le dernier funding rate payé sur chaque plateforme, divisé par son intervalle et multiplié par 8 760 heures. Les scanners affichent le prochain taux prévu, en général proche du dernier.
- Trade test : toutes les 8 heures par crypto quand l'écart atteignait au moins 20 % par an ; short sur le taux le plus élevé, long sur le plus bas, tailles égales. Le funding correspond aux paiements réels sur les deux jambes ; l'écart de prix est mesuré aux clôtures horaires ; les frais sont ceux du niveau de base, pour quatre exécutions. « Sortie quand l'écart se referme » signifie que l'écart entre les deux mêmes plateformes est passé sous 10 % par an, ou que 7 jours se sont écoulés.
- Limites : les résultats sont des médianes, et les fenêtres de détention se chevauchent. Le slippage, les transferts entre plateformes, la liquidation et l'ADL ne sont pas inclus. Niveaux de frais au 13 novembre 2026.
Par où commencer
Ouvrez le screener Binam et regardez le funding de Binance, Bybit et OKX à côté du compte à rebours. Avant de voir un trade dans un écart, ramenez les deux taux à la même période et comparez-les aux 0,20 % de frais. Pour garder le risque de chaque position en proportion de votre compte, lisez la formule de taille de position en une ligne.
Le trading de cryptomonnaies comporte des risques. Cet article est fourni à titre d'information uniquement et ne constitue pas un conseil en investissement.