

Arbitraje de funding rate (tasa de financiación): ¿es rentable? 12 meses de datos en 40 monedas
Respuesta corta: el arbitraje de funding rate (en inglés, funding rate arbitrage) rara vez paga lo que muestra un escáner. En esta operación abres un short en el exchange con el funding rate más alto y compras la misma moneda donde la tasa es más baja. Probamos 12 meses de datos de 40 monedas. Las brechas grandes entre Binance, Bybit y Hyperliquid solían cerrarse en dos o tres horas. Una operación de un día cobró cerca de un tercio de la tasa que mostraba la pantalla, y la mayoría de esas operaciones perdió dinero después de las comisiones taker.
Lo que medimos del 2 de noviembre de 2025 al 13 de noviembre de 2026:
- La mayor brecha de funding entre los tres exchanges fue inferior al 10% anual en la mitad de las horas y llegó al 50% anual o más en cerca del 3% de las horas. En BTC alcanzó el 50% en el 0,02% de las horas.
- Una brecha de más del 50% anual duró una mediana de 2 horas. El 95% de esas brechas se cerró en 8 horas o menos.
- Mantenida un día, una operación cobró entre el 26% y el 32% del funding que prometía la pantalla. Mantenida una semana, entre el 9% y el 18%.
- Los mejores resultados fueron los de las operaciones de una semana abiertas con una brecha del 100% anual o más: el 67% terminó en positivo después de las comisiones taker, con un resultado mediano de +0,13% de la posición. Eso es antes del deslizamiento, las transferencias y el riesgo de perder una de las patas.
¿Qué es el arbitraje de funding rate?
El arbitraje de funding rate es una operación que intenta cobrar los pagos de funding mientras los movimientos de precio se compensan. El funding es un pago periódico entre quienes mantienen un contrato de futuros perpetuos: cuando la tasa es positiva, los longs pagan a los shorts; cuando es negativa, los shorts pagan a los longs. Nuestra guía sobre el funding rate explica la fórmula y quién le paga a quién.
Hay dos versiones habituales:
- Spot y perpetuo (cash and carry). Compras la moneda en spot y abres un short por la misma cantidad en un perpetuo. Mientras el funding sea positivo, el short lo cobra.
- Entre exchanges. Abres un short en el perpetuo del exchange con el funding rate más alto y un long de la misma moneda donde la tasa es más baja. Ganas la diferencia entre las dos tasas.
En este artículo probamos la versión entre exchanges, porque es la que muestran los escáneres de arbitraje de funding: monedas ordenadas según la brecha de funding entre exchanges.
¿Cómo calcula el APR un escáner de arbitraje de funding?
Un escáner convierte el funding rate de cada exchange en una cifra anual y muestra la diferencia. La fórmula es la tasa de un pago × el número de pagos en un año. Una tasa del 0,01% cada 8 horas equivale a 0,01% × 3 × 365 = 10,95% al año.
Los exchanges pagan con intervalos distintos. Hyperliquid paga cada hora (docs de Hyperliquid). En nuestra foto de la API de Binance del 23 de octubre de 2026, el 80% de sus perpetuos USDT pagaba cada 4 horas y el resto, en su mayoría, cada 8. Binance y Bybit también pasan una moneda a pagos cada hora después de que un pago toque el tope de la tasa, y OKX acorta el intervalo paso a paso, de 8 horas a 4, 2 y 1 (Binance, Bybit, OKX).
La columna de APR esconde tres cosas:
- Supone que la tasa no cambia en todo un año. En nuestros datos, una brecha grande duró una mediana de 2 horas.
- Se calcula a partir de un solo pago. En Hyperliquid, una tasa horaria se multiplica por 8.760 horas, así que una sola hora inusual se convierte en un APR enorme.
- El intervalo puede cambiar en plena operación. INIT en Binance pagó 6 veces el 9 de noviembre de 2026, 12 veces el 10 de noviembre y 24 veces el 11 de noviembre.
Revisa también la aritmética. Una tasa horaria del 0,05% equivale a 0,05% × 24 × 365 = 438% al año. Una guía de 2026 que leímos daba 43,8%, diez veces menos.
¿Con qué frecuencia muestran los escáneres una brecha de funding grande?
Pocas veces, y casi nunca en Bitcoin o Ether. Revisamos 354.140 horas-moneda en 40 monedas. En el 50,1% de ellas, la mayor brecha entre Binance, Bybit y Hyperliquid fue inferior al 10% anual. La brecha llegó al 20% anual o más en el 21,3% de las horas, al 50% o más en el 3,25% y al 100% o más en el 0,7%.
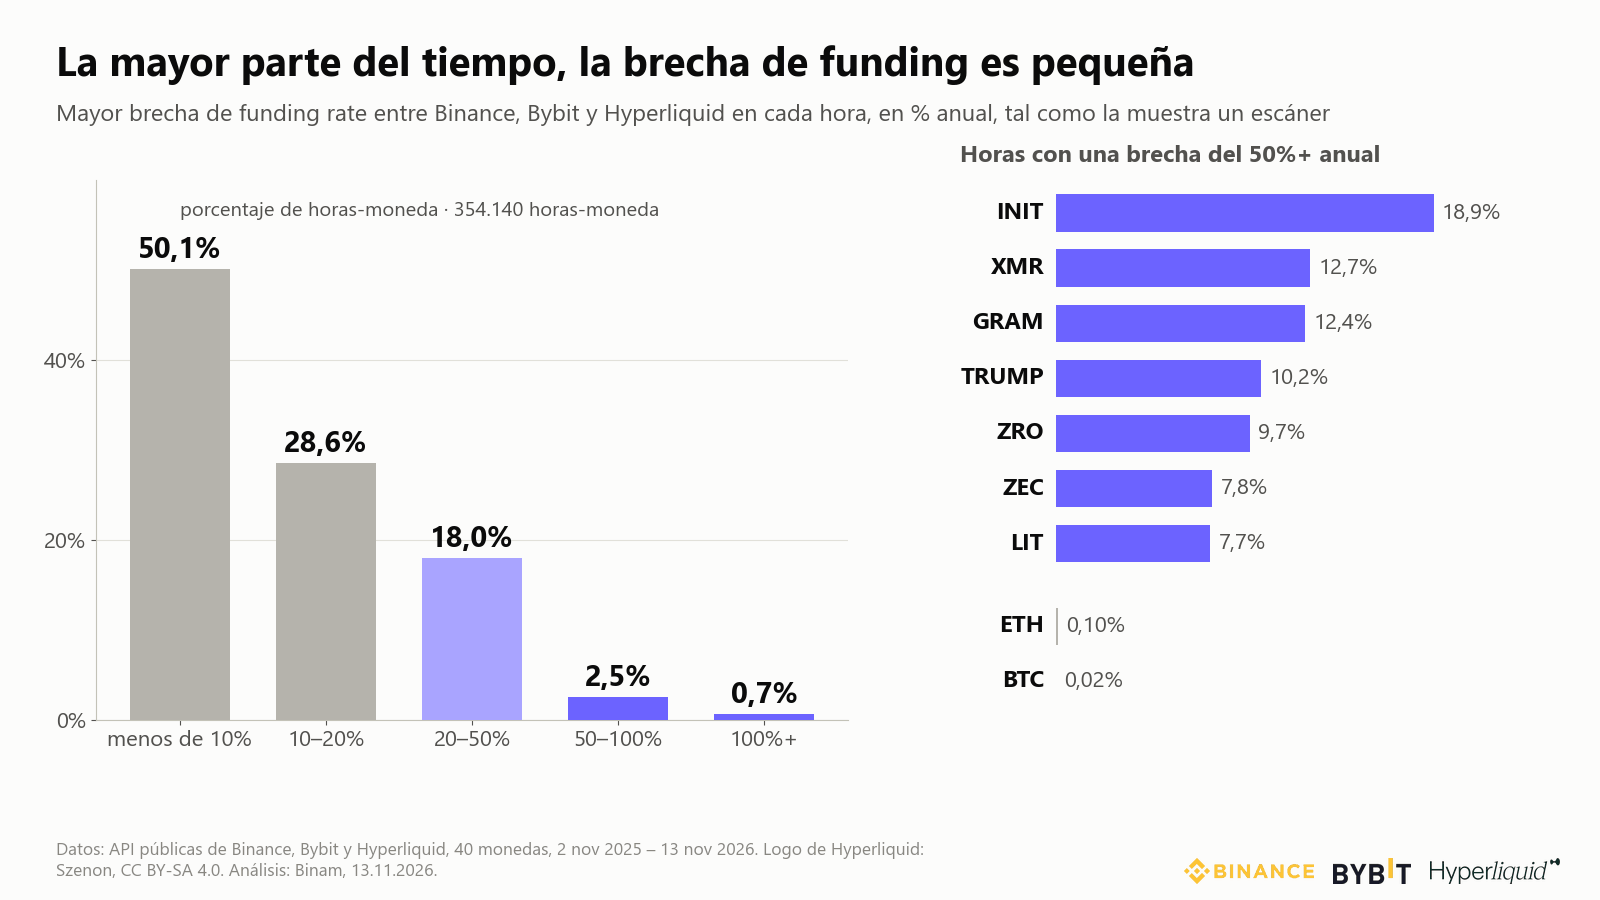
- Las brechas grandes están en monedas más pequeñas. INIT tuvo una brecha del 50% anual o más en el 18,9% de las horas, XMR en el 12,7%, GRAM en el 12,4% y TRUMP en el 10,2%. ETH la tuvo en el 0,10% de las horas y BTC en el 0,02%.
- Hyperliquid suele ser uno de los dos lados de la brecha. Estuvo presente en el 88% de las horas con una brecha del 50% anual o más. Su tasa horaria sigue la prima de precio de la última hora, así que oscila más que las tasas de 4 y 8 horas de Binance y Bybit.
- Los escáneres que cubren más plataformas muestran cifras más grandes. Un estudio de 2026 sobre 26 exchanges y 812 monedas encontró brechas mayores que las nuestras, sobre todo porque incluye muchas monedas pequeñas y exchanges pequeños (MDPI, 2026).
¿Cuánto dura una brecha de funding rate?
Normalmente, unas pocas horas. Cuando la brecha superó el 50% anual, se mantuvo por encima una mediana de 2 horas, y el 95% de estos 3.905 episodios terminó en 8 horas o menos. El 45% duró una sola hora. Las brechas de más del 20% anual duraron una mediana de 3 horas, y el 90% desapareció en 8 horas o menos.
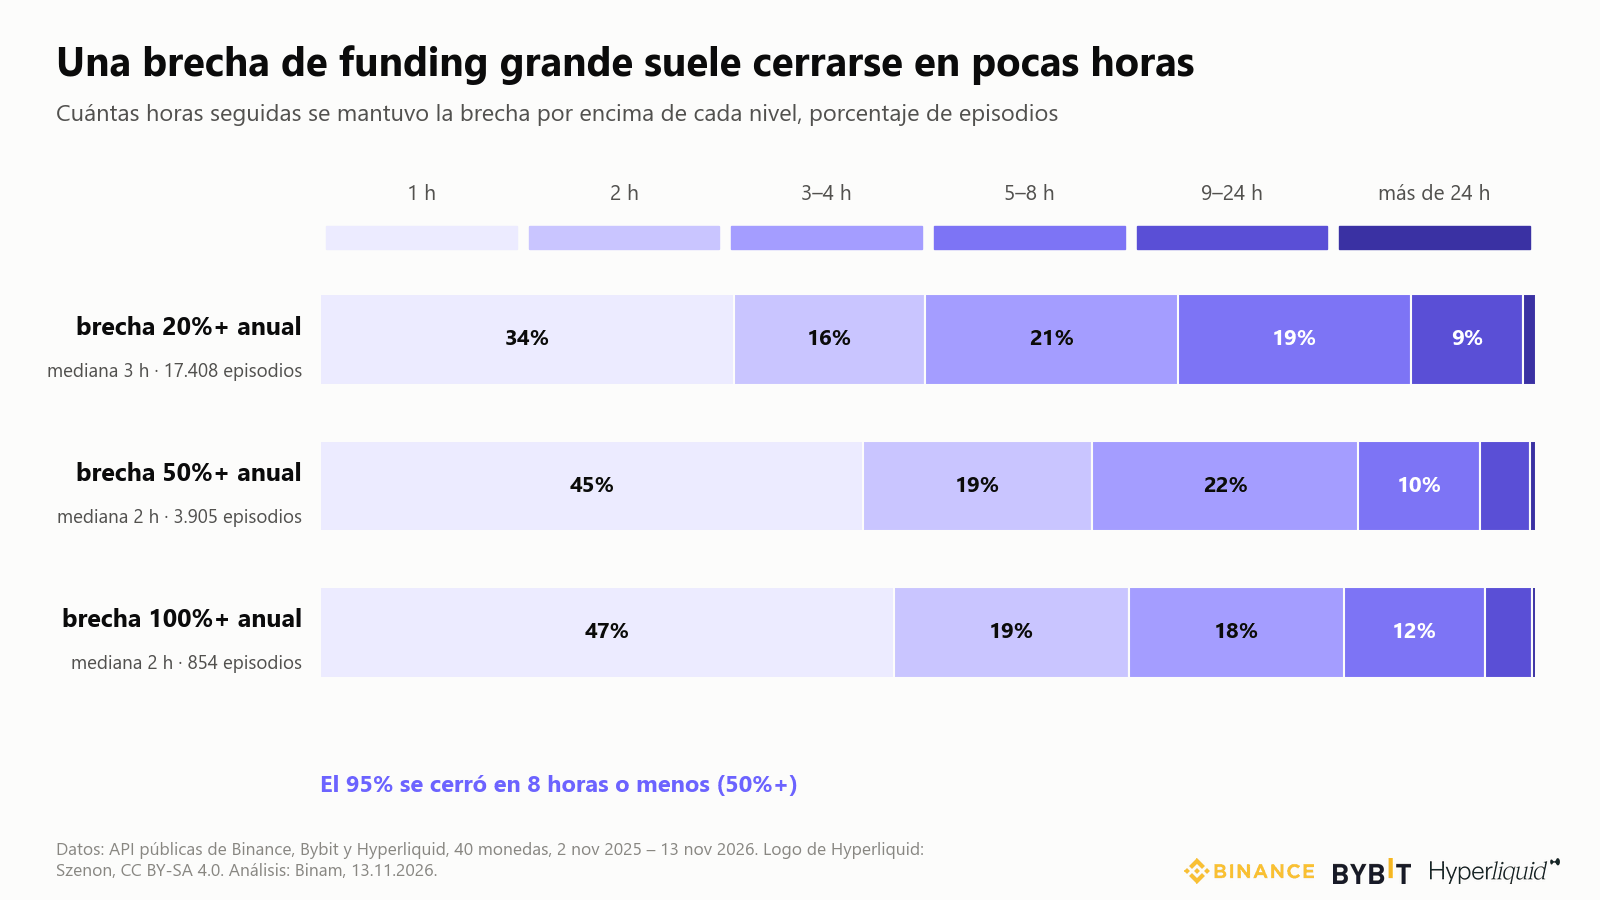
Esto importa porque la mayoría de los exchanges paga cada 4 u 8 horas. Si abres la operación después de ver una brecha, es muy posible que haya desaparecido antes del siguiente pago en la pata que paga cada 8 horas.
¿Qué parte del APR que ves en pantalla cobras de verdad?
Cerca de un tercio en un día, y entre una décima y una quinta parte en una semana. Abrimos una operación de prueba cada 8 horas siempre que la brecha de una moneda fuera del 20% anual o más. La operación era un short en el exchange con la tasa más alta y un long del mismo tamaño en el exchange con la tasa más baja. Después sumamos el funding que se pagó de verdad en las dos patas.
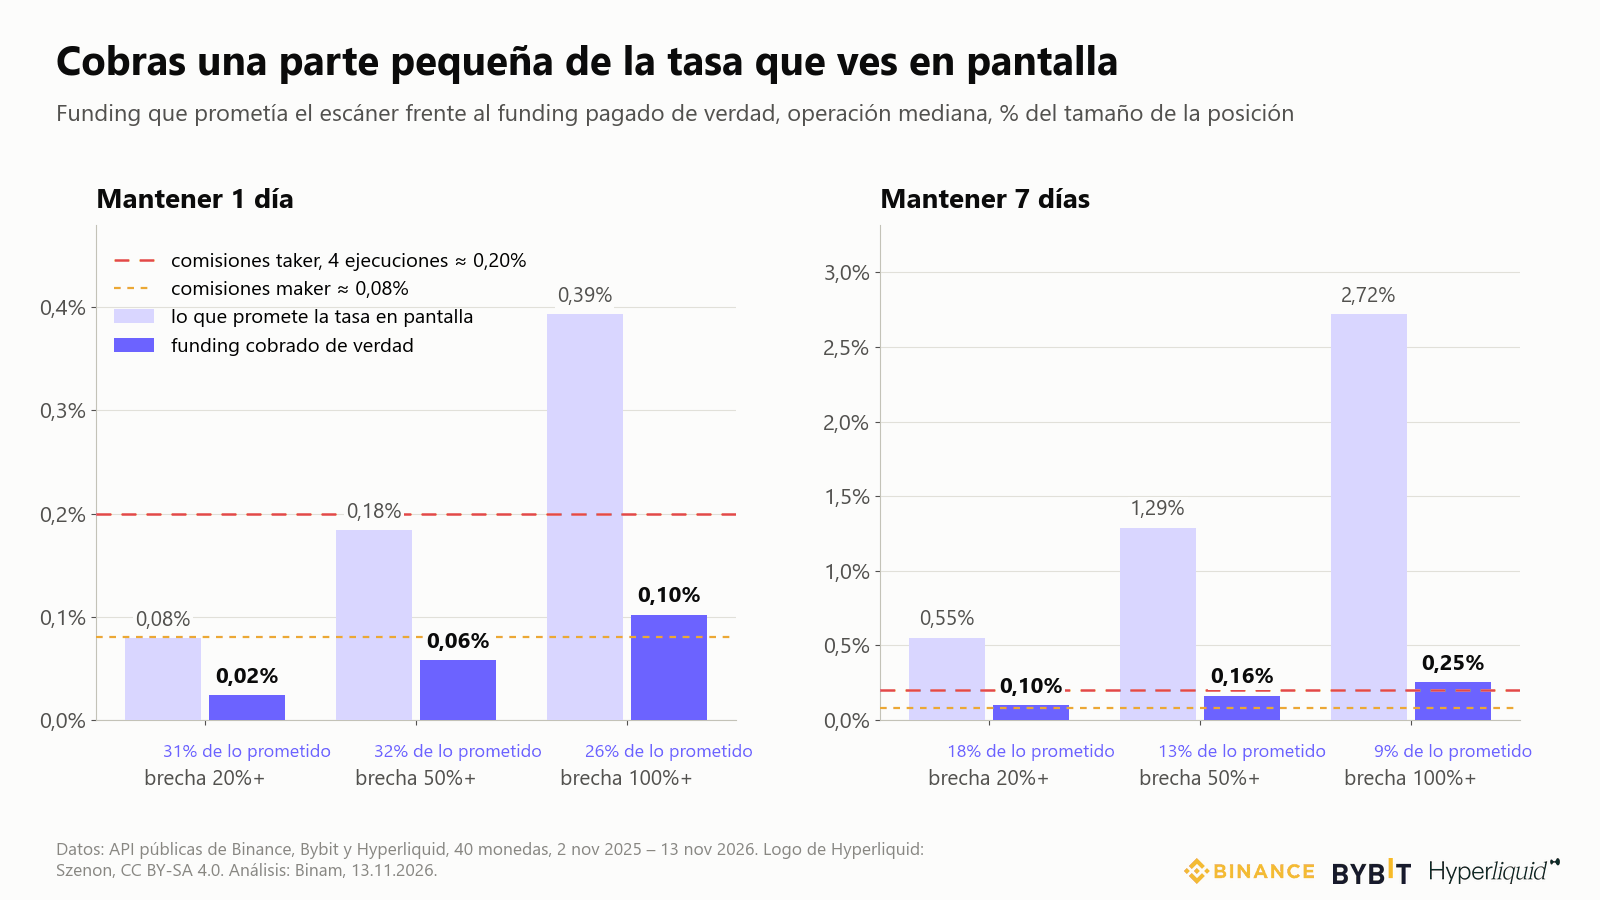
Tomemos una brecha del 50% anual mantenida un día. La tasa en pantalla prometía el 0,18% de la posición. El funding que se pagó de verdad fue del 0,06%, el 32% de lo prometido. Mantenida una semana, la promesa subió al 1,29% y el pago, al 0,16%, es decir, el 13%. Las tasas vuelven a lo normal poco después de un pico, y a veces la brecha cambia de signo.
Lo cobrado tiene que cubrir las comisiones. En el nivel de comisiones base, una ejecución en futuros cuesta 0,05% en Binance, 0,055% en Bybit y 0,045% en Hyperliquid con una orden de mercado, y 0,02%, 0,02% y 0,015% con una orden límite (Binance, Bybit, Hyperliquid). Una operación entre exchanges tiene cuatro ejecuciones: abrir y cerrar en dos exchanges. Eso cuesta entre el 0,19% y el 0,21% de la posición con órdenes de mercado y entre el 0,07% y el 0,08% con órdenes límite. En un día, la operación mediana nunca cobró funding suficiente para cubrir las comisiones taker, en ninguno de los niveles de entrada que probamos.
¿El arbitraje de funding rate es rentable después de comisiones?
En operaciones de un día o menos, en general no. En operaciones de una semana tras brechas muy grandes, sí en más de la mitad de los casos, con márgenes pequeños. El resultado de abajo es el funding más el cambio en la diferencia de precio entre los dos exchanges, menos las comisiones.
Porcentaje de operaciones que terminaron en positivo, con comisiones taker / comisiones maker:
| Brecha al entrar | Salir cuando se cierra la brecha | Mantener 1 día | Mantener 7 días |
|---|---|---|---|
| 20% anual o más | 5% / 26% | 6% / 33% | 30% / 61% |
| 50% anual o más | 16% / 46% | 20% / 59% | 53% / 75% |
| 100% anual o más | 30% / 61% | 38% / 72% | 67% / 81% |
Resultado mediano con comisiones taker, % del tamaño de la posición:
| Brecha al entrar | Salir cuando se cierra la brecha | Mantener 1 día | Mantener 7 días |
|---|---|---|---|
| 20% anual o más | −0,18% | −0,16% | −0,09% |
| 50% anual o más | −0,13% | −0,10% | +0,02% |
| 100% anual o más | −0,09% | −0,03% | +0,13% |
Lo que más llama la atención:
- Salir en cuanto se cerraba la brecha dio el peor resultado. La operación mediana duró entre 7 y 8 horas y pagó cuatro comisiones a cambio de uno o dos pagos de funding.
- Las operaciones de una semana salieron mejor en parte por el precio, no por el funding. El exchange con el funding rate más alto solía cotizar también un poco más caro, y esa diferencia de precio tendía a reducirse, lo que favorece al short. Un trabajo académico sobre futuros perpetuos llegó a la misma conclusión: la convergencia de precios pesó más que el funding (He et al., versión de 2026). En el peor 10% de las operaciones de una semana tras una brecha del 100%+, la diferencia de precio costó el 0,16% de la posición o más.
- Los resultados se miden sobre la posición, no sobre el dinero que pones. Con apalancamiento 1x en cada pata necesitas un margen igual a la posición en los dos exchanges, así que +0,13% de la posición equivale a cerca de +0,07% de tu dinero en una semana.
- BTC y ETH casi no dieron operaciones. Hubo 13 entradas de un día en un año, y ninguna terminó en positivo después de las comisiones taker.
- Nuestra prueba es generosa. No incluye el deslizamiento, el movimiento de dinero entre exchanges ni la posibilidad de perder una pata por liquidación.
¿Qué pasa cuando la brecha es enorme? INIT en noviembre de 2026
Las brechas más grandes aparecen cuando una moneda sufre un squeeze, y es justo entonces cuando los precios en distintos exchanges se separan. INIT, del 9 al 12 de noviembre de 2026, es un ejemplo reciente.
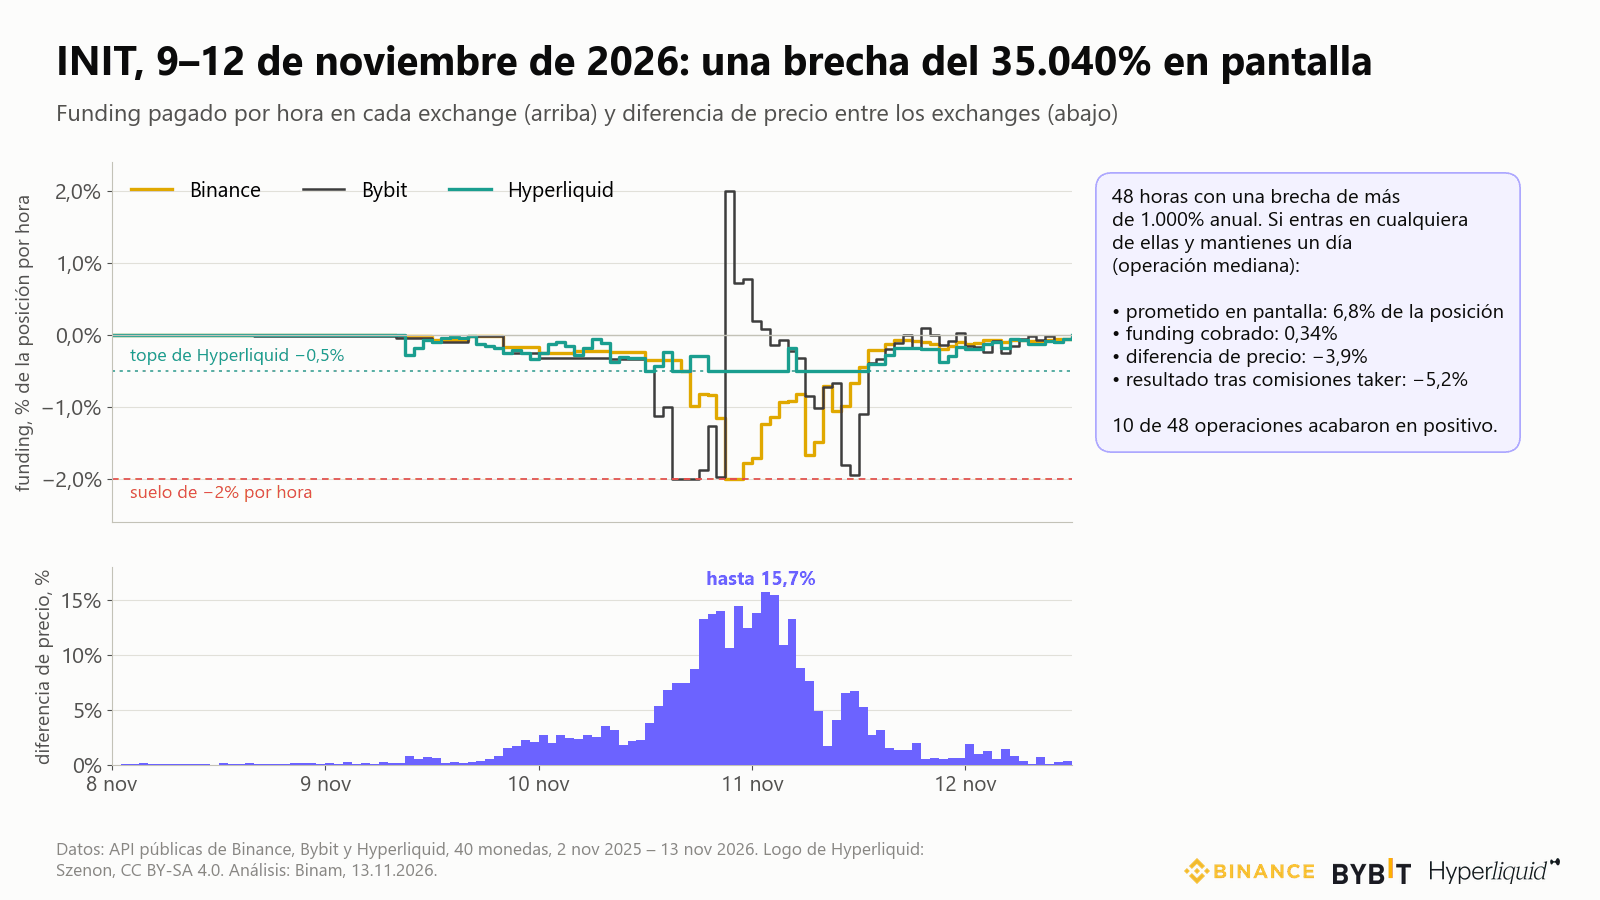
- El funding llegó a los límites. En Binance y Bybit, el funding de INIT tocó el suelo de −2%, con pagos cada hora. Los shorts en Binance pagaron el 15,8% del valor de su posición solo el 10 de noviembre. Hyperliquid se quedó en su tope de −0,5% por hora, que es el mismo para todas las monedas (docs de Hyperliquid).
- El signo cambió en una hora. A las 21:00 UTC del 10 de noviembre, la tasa de Bybit pasó de −1,97% a +2%, mientras Binance seguía en −2%. Un escáner habría mostrado una brecha del 35.040% anual.
- El precio se movió más que el funding. INIT cotizaba a unos $0,12 en Binance el 8 de noviembre, llegó a $0,29 el 10 y el 11 de noviembre y cayó a $0,11 el 12 de noviembre. En los cierres horarios, el precio en un exchange llegó a separarse hasta un 15,7% del de otro.
- La operación perdió dinero. Durante 48 horas entre el 9 y el 12 de noviembre, la brecha superó el 1.000% anual. Entrando en cualquiera de esas horas y manteniendo un día, la operación mediana tenía prometido el 6,8% de la posición, cobró el 0,34% en funding y perdió el 3,9% por la diferencia de precio. El resultado mediano tras las comisiones taker fue de −5,2%, y 10 de las 48 operaciones terminaron en positivo.
El propio precio se duplicó con creces en dos días. Un short abierto antes del movimiento con apalancamiento 2x habría sido liquidado. El long que lo cubría en otro exchange habría seguido abierto, ya sin cobertura.
¿Cuáles son los riesgos del arbitraje de funding rate?
La operación solo está cubierta mientras las dos patas siguen abiertas. Los riesgos principales:
- Perder una pata. El margen está en dos exchanges y no se puede mover de uno a otro al instante. Si el precio va en contra de una pata, esta puede ser liquidada mientras la ganancia de la otra está atrapada en el otro exchange. Binance indica que el funding se descuenta del margen de la posición cuando el saldo no alcanza, lo que acerca el precio de liquidación (Binance).
- Desapalancamiento automático (ADL). El 10 de octubre de 2025 se liquidaron unos $20 mil millones en posiciones de futuros. Los exchanges usaron el ADL, que cerró shorts con ganancias que los market makers mantenían contra spot y los dejó con las monedas sin cobertura (CoinMarketCap sobre el informe de BitMEX). Binance ordena las posiciones para el ADL por porcentaje de ganancia × apalancamiento, así que una pata ganadora con mucho apalancamiento es la primera en cerrarse (FAQ de ADL de Binance).
- Reglas distintas en cada pata. La misma moneda puede pagar cada hora en un exchange y cada 4 u 8 horas en otro, con otro tope. Durante el squeeze de INIT, el suelo era de −2% por hora en Binance y Bybit y de −0,5% en Hyperliquid.
- El que paga puede fallar. Bitget advierte que, si el lado que paga es liquidado, el lado que cobra puede recibir menos del funding completo (Bitget).
- Riesgo de exchange. Tu dinero está en dos exchanges a la vez. Nuestro artículo sobre lo rápido que un exchange puede irse de un mercado muestra con qué poca antelación se avisa a veces a los traders.
¿En qué se equivocan las guías populares de arbitraje de funding?
Leímos las guías que salen en los primeros resultados al buscar funding rate arbitrage. Hubo cuatro errores que aparecieron más de una vez:
- «El funding se paga cada 8 horas». La mayoría de los perpetuos USDT de Binance paga cada 4 horas, Hyperliquid paga cada hora y los intervalos cambian después de que un pago toque el tope.
- Anualizar mal. Un 0,05% por hora es 438% al año, no 43,8%.
- Tratar la comisión de ida y vuelta como un costo diario. La comisión se paga una sola vez, y el funding cobrado durante todo el periodo de tenencia tiene que superarla. Un ejemplo usaba una ida y vuelta del 0,04%. Con las comisiones base, una ida y vuelta cuesta entre el 0,19% y el 0,21% con órdenes de mercado en la versión entre exchanges, y más en la de spot y perpetuo.
- «Riesgo bajo o incluso nulo». El squeeze de INIT y el ADL del 10 de octubre de 2025 muestran cómo una operación cubierta puede perder una de sus patas.
¿Se puede hacer arbitraje de funding en una cuenta de prop firm?
En Binam, no. En las cuentas de challenge de Binam no se aplica funding, así que no hay pagos que recibir, y las posiciones que mantienes varios días durante un challenge tampoco lo pagan. Binam es una prop firm de cripto: los traders superan una evaluación One-Step o Two-Step y después operan con el capital de la firma. Las reglas cambian de una firma a otra, así que revisa cómo trata el funding cualquier otra firma antes de mantener una posición durante un momento de funding.
¿Dónde ver el funding rate de varios exchanges?
El screener de criptomonedas gratuito de Binam muestra los funding rates actuales de Binance, Bybit y OKX uno al lado del otro, con cuenta regresiva hasta el próximo pago y sin registro. El screener muestra la tasa actual; este artículo muestra lo que solía pasar después.
Antes de actuar ante una brecha, revisa cuatro cosas:
- El intervalo de cada pata. Una tasa de 1 hora y otra de 8 horas no se pueden comparar hasta que las conviertes al mismo periodo.
- Cuánto tiempo lleva abierta la brecha. En nuestros datos, la mayoría de las brechas de más del 50% anual desapareció en 2 horas o menos.
- Las comisiones frente al pago realista. Con un 0,20% por cuatro ejecuciones taker, una operación de un día necesita que el funding pagado de verdad, y no la tasa en pantalla, supere esa cifra.
- La diferencia de precio entre exchanges. En monedas pequeñas durante un squeeze, se movió varios puntos porcentuales en pocas horas, mucho más que un día de funding.
Las comisiones son el mayor costo de esta operación. El cashback de comisiones de Binam devuelve hasta el 40% de las comisiones de trading en Bybit, OKX y BingX.
Preguntas frecuentes
¿El arbitraje de funding rate está libre de riesgo?
No. Las dos patas compensan los movimientos de precio solo mientras ambas siguen abiertas. En nuestra prueba de 12 meses, la mayoría de las operaciones de un día perdió dinero después de las comisiones taker. Durante el squeeze de INIT de noviembre de 2026, la diferencia de precio entre exchanges llegó al 15,7% y le costó a la operación mediana un 3,9%. El 10 de octubre de 2025, el desapalancamiento automático cerró shorts de cobertura y dejó a los traders con monedas sin cubrir.
¿Cuánto se puede ganar con el arbitraje de funding rate?
En nuestra prueba, la operación mediana de un día perdió entre el 0,03% y el 0,16% de la posición después de las comisiones taker, según la brecha al entrar. El mejor caso fue una operación de una semana abierta con una brecha del 100% anual o más: una mediana de +0,13% de la posición, en positivo en el 67% de las operaciones. Eso es antes del deslizamiento y las transferencias, y entradas así se dieron 139 veces en un año entre las 40 monedas.
¿Qué brecha de funding rate vale la pena operar?
Una brecha solo sirve si el funding pagado de verdad supera las comisiones: cerca del 0,20% con comisiones taker o cerca del 0,08% con órdenes límite. Una operación de un día necesitaría una brecha de cerca del 73% anual que se mantenga todo el día para cubrir el 0,20%. En nuestros datos, ni siquiera las brechas de más del 100% anual cubrieron las comisiones taker en un día en la operación mediana, porque se reducían rápido.
¿Qué exchanges tienen las mayores brechas de funding?
En nuestros datos, Hyperliquid estuvo en uno de los lados en el 88% de las horas con una brecha del 50% anual o más, sobre todo frente a Binance o Bybit. Hyperliquid paga cada hora, así que su tasa oscila más. Las brechas fueron mayores en monedas más pequeñas como INIT, XMR, GRAM y TRUMP, y casi inexistentes en BTC y ETH.
¿Hyperliquid paga funding cada hora?
Sí. Hyperliquid paga funding cada hora, a un octavo de la tasa de 8 horas calculada, y el pago se basa en el precio del oráculo y no en el precio de marca (docs de Hyperliquid). Durante el squeeze de INIT de noviembre de 2026, su tasa se quedó en −0,5% por hora, mientras Binance y Bybit llegaron a −2%.
¿Cómo se convierte un funding rate a APR?
Multiplica la tasa de un pago por el número de pagos en un año. Con funding cada 8 horas son 3 × 365 = 1.095 pagos, así que 0,01% se convierte en 10,95% al año. Con funding cada 4 horas son 2.190 pagos, y con funding cada hora, 8.760. Compara exchanges solo después de convertir las dos tasas de la misma manera.
¿Se cobra funding en una cuenta de challenge de Binam?
No. Binam no aplica funding en las cuentas de challenge, así que una operación de funding entre exchanges no tiene nada que cobrar ahí. El funding tampoco reduce las posiciones que mantienes varios días durante el challenge. Revisa las reglas de otras firmas antes de mantener una posición durante un momento de funding.
Cómo hicimos la prueba
- Datos: historial de funding y velas de 1 hora de las API públicas de Binance, Bybit y Hyperliquid, del 2 de noviembre de 2025 al 13 de noviembre de 2026. También descargamos OKX y Bitget, pero sus API daban un historial más corto, así que no entran en las pruebas de operaciones.
- Monedas: los 40 mayores perpetuos USDT de Binance por volumen de 24 horas el 13 de noviembre de 2026 que también cotizan en Bybit y Hyperliquid.
- Tasa del escáner: cada hora, el último funding rate pagado en cada exchange, dividido entre su intervalo y multiplicado por 8.760 horas. Los escáneres muestran la siguiente tasa prevista, que suele estar cerca de la última.
- Operación de prueba: cada 8 horas por moneda cuando la brecha era de al menos el 20% anual; short en la tasa más alta, long en la más baja, mismo tamaño. El funding son los pagos reales en las dos patas; la diferencia de precio se mide en los cierres horarios; las comisiones son las del nivel base, cuatro ejecuciones. «Salir cuando se cierra la brecha» significa que la brecha entre los mismos dos exchanges bajó del 10% anual o que pasaron 7 días.
- Límites: los resultados son medianas, y las ventanas de tenencia se solapan. No se incluyen el deslizamiento, las transferencias entre exchanges, la liquidación ni el ADL. Comisiones vigentes al 13 de noviembre de 2026.
Por dónde empezar
Abre el screener de Binam y mira el funding de Binance, Bybit y OKX junto a la cuenta regresiva. Antes de tratar una brecha como una operación, convierte las dos tasas al mismo periodo y compáralas con el 0,20% de comisiones. Para que el riesgo de cualquier posición guarde proporción con tu cuenta, lee la fórmula de una línea para el tamaño de posición.
Operar con criptomonedas conlleva riesgo. Este artículo es solo informativo y no constituye asesoramiento de inversión.